Your capital is at risk if you invest. You could lose all your investment.
英國半導體大廠 Arm Holdings plc(代號:ARM)在晶片產業中占據一個有趣的利基:它不直接、也不透過第三方晶圓代工廠製造晶片,而是把自行開發的技術以智慧財產權(IP)形式授權給其他半導體公司。其中最重要的客戶——也是它在 2025 會計年度第三季財報(2 月 5 日公布)中特別提及的——就是 Nvidia(代號:NVDA)。Nvidia 近期發表的 Project DIGITS,便是把基於 Arm 架構的 Grace CPU 與 Blackwell GPU 整合為 GB10 超級晶片,驅動全球體積最小的 AI 超級電腦。
Nvidia 並非其唯一夥伴:ARM 與 Microsoft、Oracle 及 OpenAI 也維持策略合作關係,其 IP 更幾乎存在於全球每一款主要智慧型手機之中。透過其控股股東軟銀(SoftBank),ARM 也加入了川普總統日前揭露的 Stargate 專案——該計畫預計在其任期內投入 5,000 億美元,為 OpenAI 在美國建置雲端 AI 基礎設施。
雖然股價在財報公布前幾日偏多(2 月 5 日上漲 6.8%),但同日盤後與隔日盤前幾乎回吐同樣幅度。到了 2 月 6 日收盤,股價又再跌 3.34%。這波偏空看法的成因相對複雜。
趨勢分析
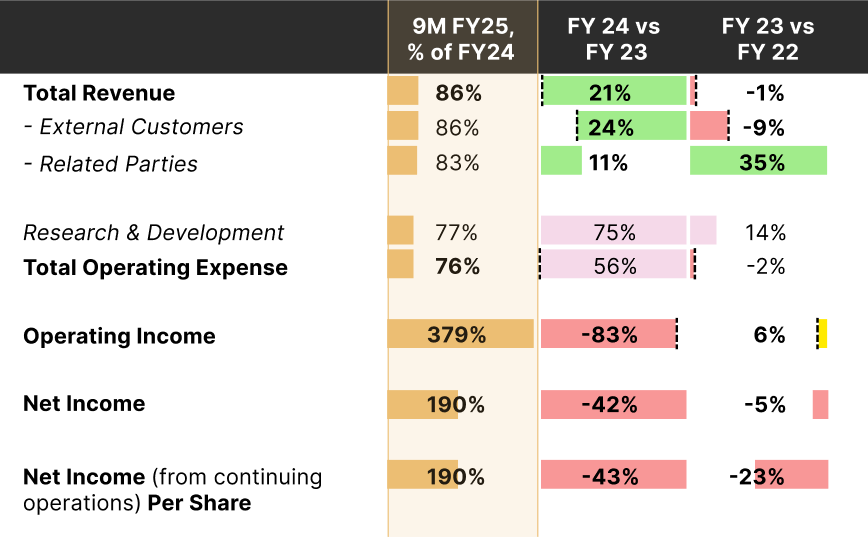
就趨勢而言,公司來自持續營運業務的淨利,似乎正從過去兩年的低潮中大幅翻身。
資料來源:Company Financials; Themes ETFs analysis, as of February 7, 2025
若目前趨勢延續,2025 會計年度(FY25)總營收可望較前一會計年度成長 14%,而營業費用僅增加 1%。結果是營業利益有望暴增 406%,每股淨利則可能成長 153%。就多數標準而言,在連續兩年獲利低迷之後,這是相當驚人的成績。
FY24 營收雖較 FY23 成長 21%,但研發(R&D)費用暴增壓抑了營業利益,使淨利相較 FY23 幾近腰斬。在 FY23,研發費用增加 14%、營收幾乎持平(-1%),使每股淨利較前一會計年度減少約四分之一。
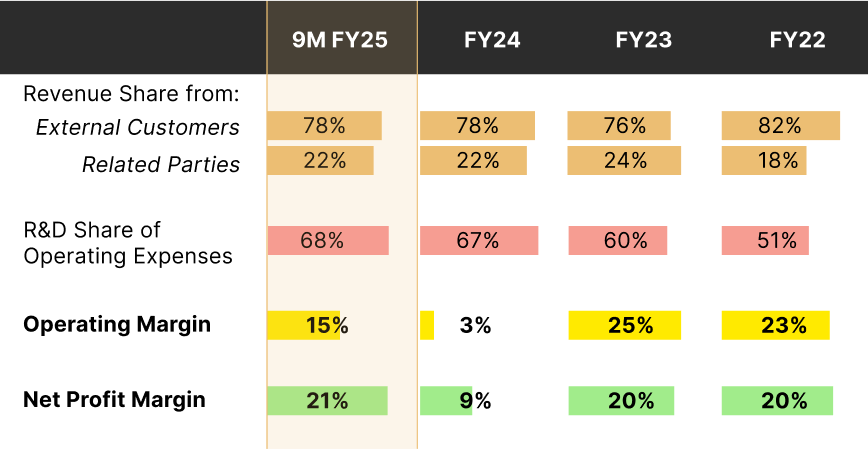
在上一個會計年度,ARM 的「關係人」——包括其提供軟體服務的 Apple 等——貢獻了全部營收的 22%,其餘則由構成「外部客戶」主體的晶片業者帶來。這項趨勢在過去三季(9M FY25)依然維持。
資料來源:Company Financials; Themes ETFs analysis, as of February 7, 2025
隨著公司投入大量資本、全面推出相容 AI 的解決方案,研發費用占營業費用的比重持續攀升。儘管如此,公司的營業利益率仍有望緩步回到 FY22 與 FY23 時期 20% 以上的水準。
同時,淨利率已重回上述會計年度的水準。這種營收與淨利之間的高傳導效率,很大一部分來自公司穩步調高 IP 授權費,以及客戶每售出一顆晶片所支付的權利金。
儘管表現亮眼,市場仍對這檔股票套用了一套「回歸合理」的敘事,而其中不少推論,可能來自 DeepSeek 效能表現所帶來的啟示。
DeepSeek 與最佳化的價值
DeepSeek 是一家中國 AI 軟體公司,由中國避險基金幻方(High-Flyer)持有並出資。該公司的 DeepSeek-R1 模型近期撼動產業,因為它使用的 NVIDIA H800 在複雜度上明顯落後美國科技龍頭所用的 H100,卻仍宣稱達到 OpenAI 等級的效能水準。
就目前公布的形式而言,對多數尋求入門至中階聊天機器人應用的公司來說,DeepSeek 是相當可行的低成本替代方案。由於它是相當新的進入者,第三方支援仍不多,但 GitHub 上已快速出現各種可作為「外掛層」、簡化使用流程的解決方案。
媒體報導經常稱 DeepSeek 為「開源」(open-source),但這並不代表任何人都能下載其訓練程式碼,也就是執行運算與邏輯分析的那部分演算法。它其實是「開放權重」(open-weight)1——意即讓終端使用者看見推導出答案/結論的內部運作過程,但不公開引擎本身。即便如此,這對全球有意進入商用 AI 模型領域的新創而言,仍可能是極大的學習優勢:OpenAI 與例如印度 Krutrim 之間的差距,完全有可能從(或許)十年縮短到短短數年。AI 模型領域可能正要迎來爆發性成長。
分析師普遍認為,目前基礎設施的建置規模遠超過實際運算需求。DeepSeek 宣稱,其在架構能力較弱的情況下仍達到相近效能,是靠低階層的程式碼最佳化2。這對產業有巨大影響:對多數客戶而言,DeepSeek 的成功意味著「少一點」也許就夠了。換言之,成功的關鍵不在「硬體」問題,而在「程式碼」問題。
若果真如此,當現有算力只要靠「更好的程式碼」就能提升時,資料中心為何還要繼續為下一代晶片編列預算?而這對倚賴尖端運算基礎設施採購的公司來說,又代表什麼樣的前景?
結論
在此次財報中,公司將全年營收財測由 38 億至 41 億美元收窄至 39.4 億至 40.4 億美元。這也強化了市場的推測:產能已然過剩的資料中心,可能正開始縮減支出。
科技股估值出現回歸合理的早期跡象,其實並不令人意外。DeepSeek 的故事還會被更仔細地檢視,但問題本質從「硬體」被重新框定為「程式碼」,確實是個令人清醒的認知。若 AI 領域的開源社群持續壯大,整個產業的「民主化」速度將明顯加快,這對偏高的前瞻估值並非好消息。
基本面顯示,ARM 再次成為一家高獲利、擁有穩固產業連結與營收管道的公司。雖然焦點從硬體轉向「程式碼」可能壓抑前景展望,但晶片仍是根本所在。在半導體產業的這個環節,ARM 的位置依然穩固。
註腳:
1Oracle, To pare AI costs and hold data close, businesses turn to more transparent models, as of July 11, 2024
2Tom’s Hardware, DeepSeek’s AI breakthrough bypasses industry-standard CUDA for some functions, uses Nvidia’s assembly-like PTX programming instead, as of January 28, 2025