10月26日,Anthropic向美國證券交易委員會(SEC)遞交了Form S-1招股說明書1,讓投資人得以詳細檢視其財務狀況。這份文件長達300多頁,內容同時為Anthropic的多頭與空頭提供了論據。
以下我們將從S-1申報文件中挑出五個關鍵數字。從營收到運算成本,這些都是IPO臨近之際值得關注的重要數據。
2026年上半年營收年增1,300%
根據S-1申報文件,Anthropic 2026年上半年營收為163億美元,2025年上半年為12億美元,2025年全年為46億美元。
顯然,Anthropic正以驚人的速度成長。以年增率計算,其2026年上半年營收成長了1,300%。
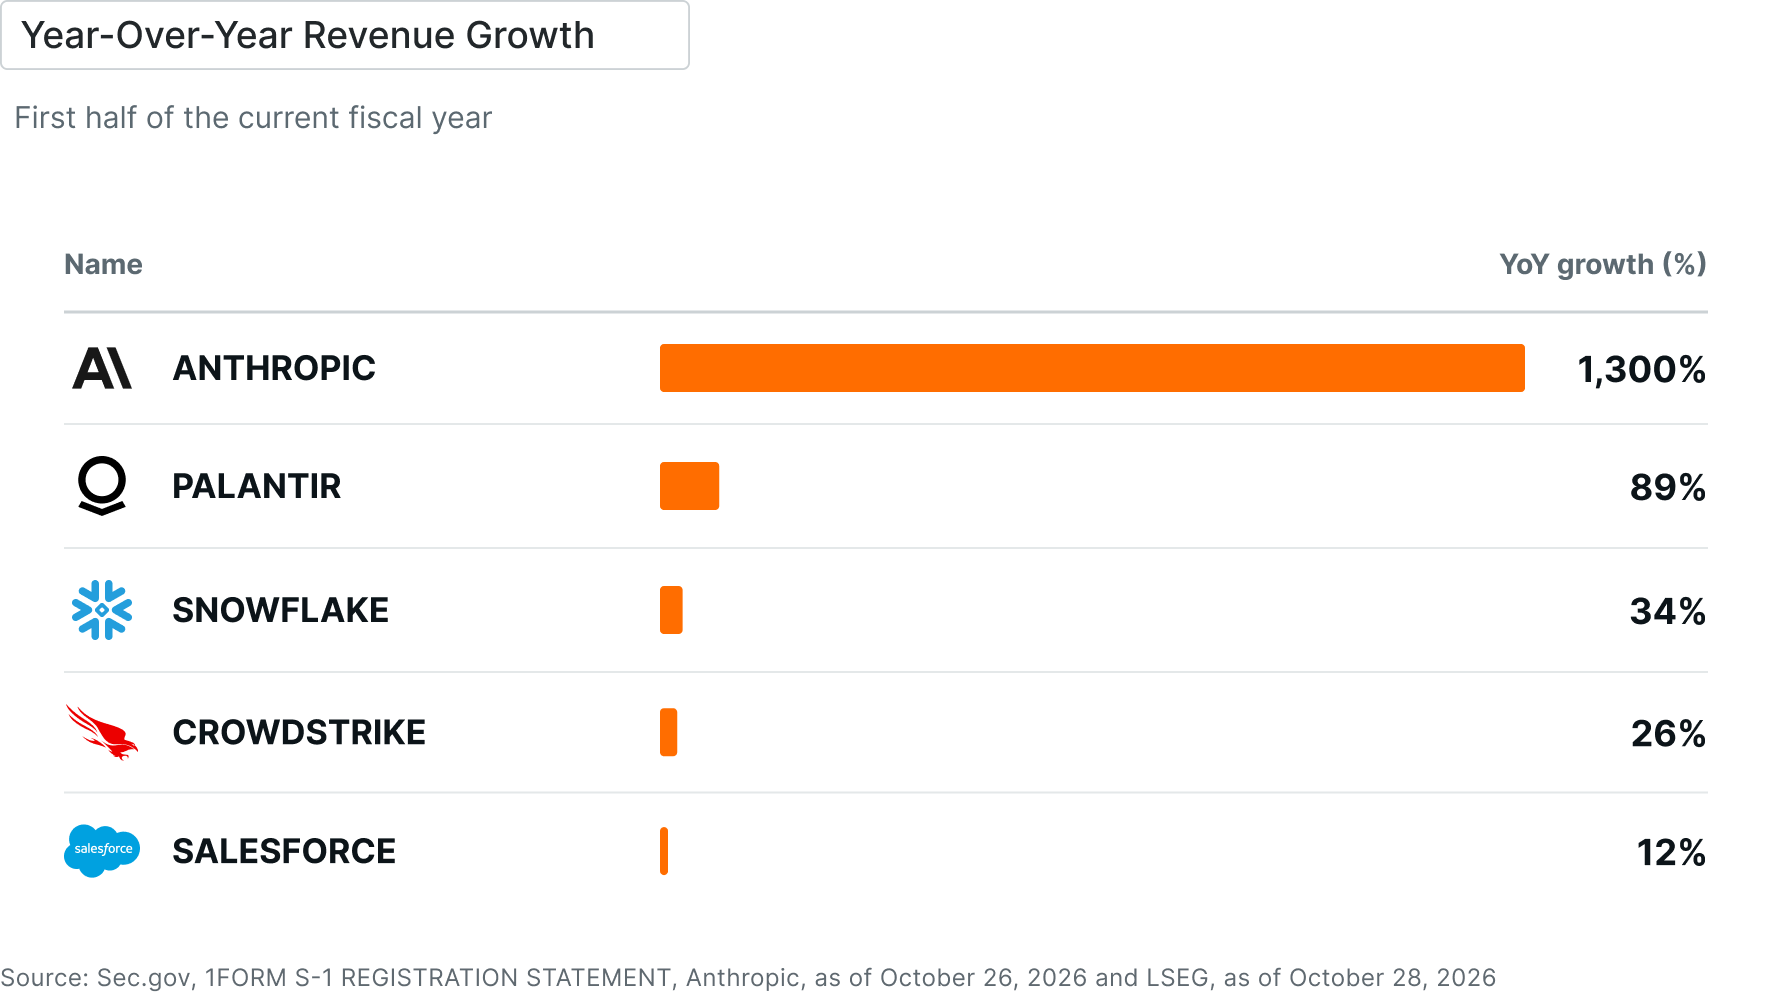
值得一提的是,Anthropic也向投資人揭露了2023年與2024年的營收,分別為4,100萬美元與3.86億美元。
也就是說,在短短兩年內,其營收成長超過100倍。這無疑是多頭手中的一張好牌——歷史上擁有如此指數級成長紀錄的公司寥寥無幾。
高毛利率
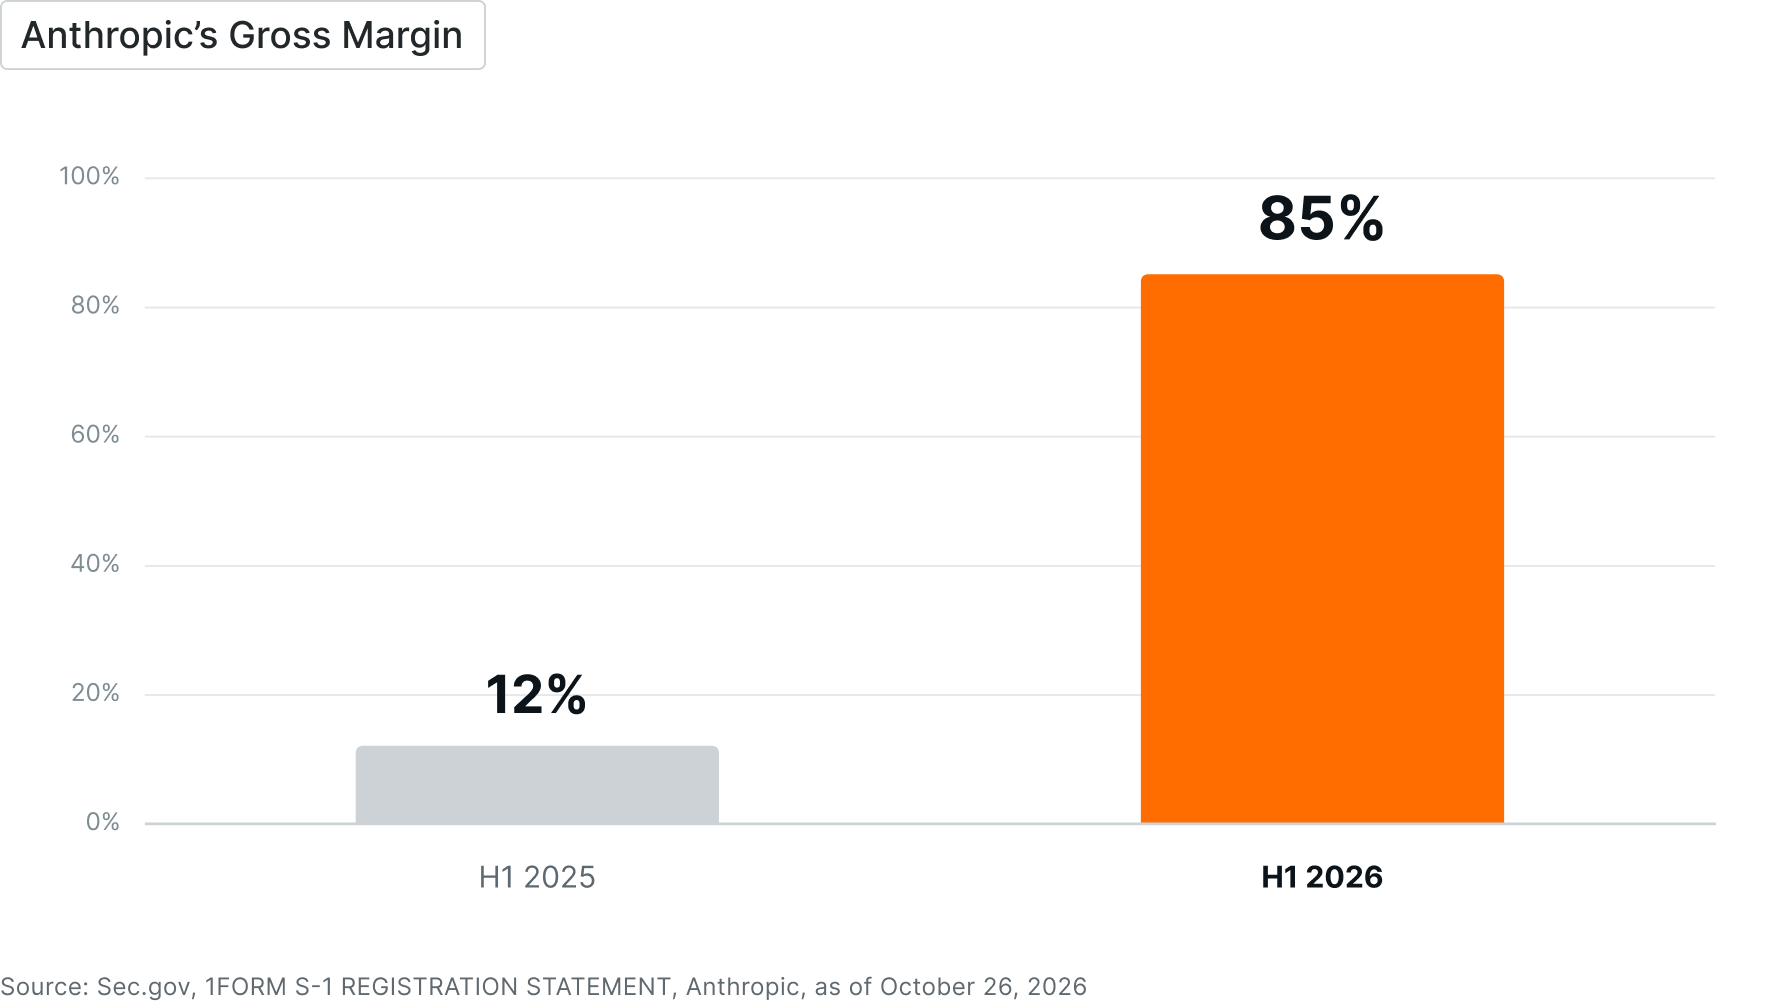
另一項多頭會感興趣的財務數據是毛利率。2026年上半年毛利率為85%,而2025年上半年為12%。
以AI實驗室而言,這是相當高的毛利率。作為參考,據報導OpenAI目前的毛利率為30%至40%2。
Anthropic是如何做到如此高的毛利率?關鍵在於其客戶群。
OpenAI的AI模型ChatGPT主要由消費者大量使用,而Anthropic的Claude模型則在企業市場佔據主導地位。企業通常在軟體上投入大量資金,這有助於支撐毛利率。
Anthropic的客戶花費可觀
進一步檢視Anthropic的客戶,S-1申報文件顯示,截至2026年9月底,該公司擁有:
- 超過11,900家近12個月(TTM)營收達10萬美元以上的客戶
- 超過1,900家近12個月(TTM)營收達100萬美元以上的客戶
- 約250家近12個月(TTM)營收達1,000萬美元以上的客戶
這裡值得特別強調中間這一項。它顯示Anthropic已深入滲透企業市場,有許多公司願意在該公司的AI產品上投入大量資金。
2026年上半年淨虧損810億美元
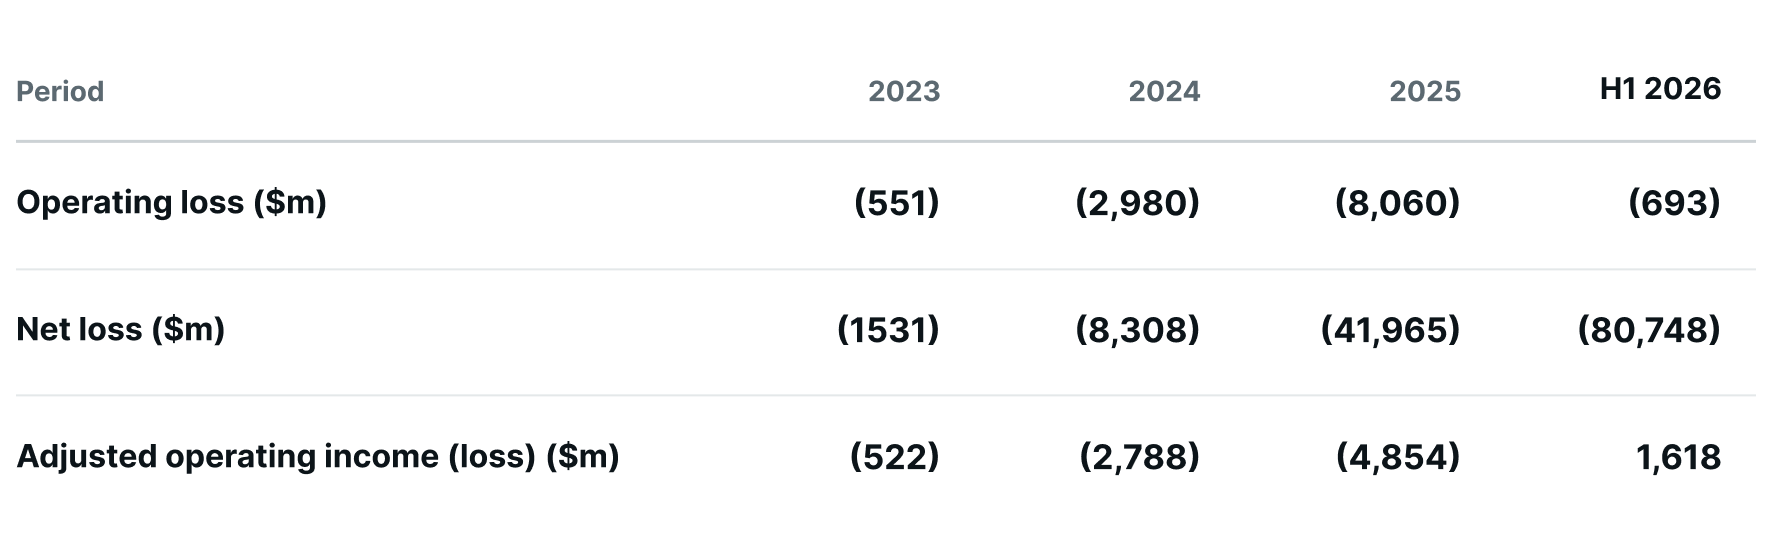
空頭會關注的一組數字是營業虧損與淨虧損。2026年上半年,Anthropic的營業虧損為6.93億美元,淨虧損為807.5億美元。
807.5億美元的淨虧損相當醒目,相對於公司的營收而言,這是一筆龐大的虧損。
不過需要注意的是,這筆虧損主要來自可轉換票據、衍生性金融負債及未來股權簡單協議(SAFE)的公允價值變動,這些項目在2026年上半年合計達724億美元。
由於Anthropic的估值近期大幅飆升,其先前發行的股權連結債務與協議的帳面價值也隨之大漲。依照會計準則,這部分價值的增加會被記錄為財務費用。
運算與基礎設施成本持續飆升
最後,Anthropic的運算與基礎設施成本也值得關注,因為這些成本仍在持續飆升。
2026年上半年,這些成本合計為89億美元,相較之下,2025年全年為73億美元。
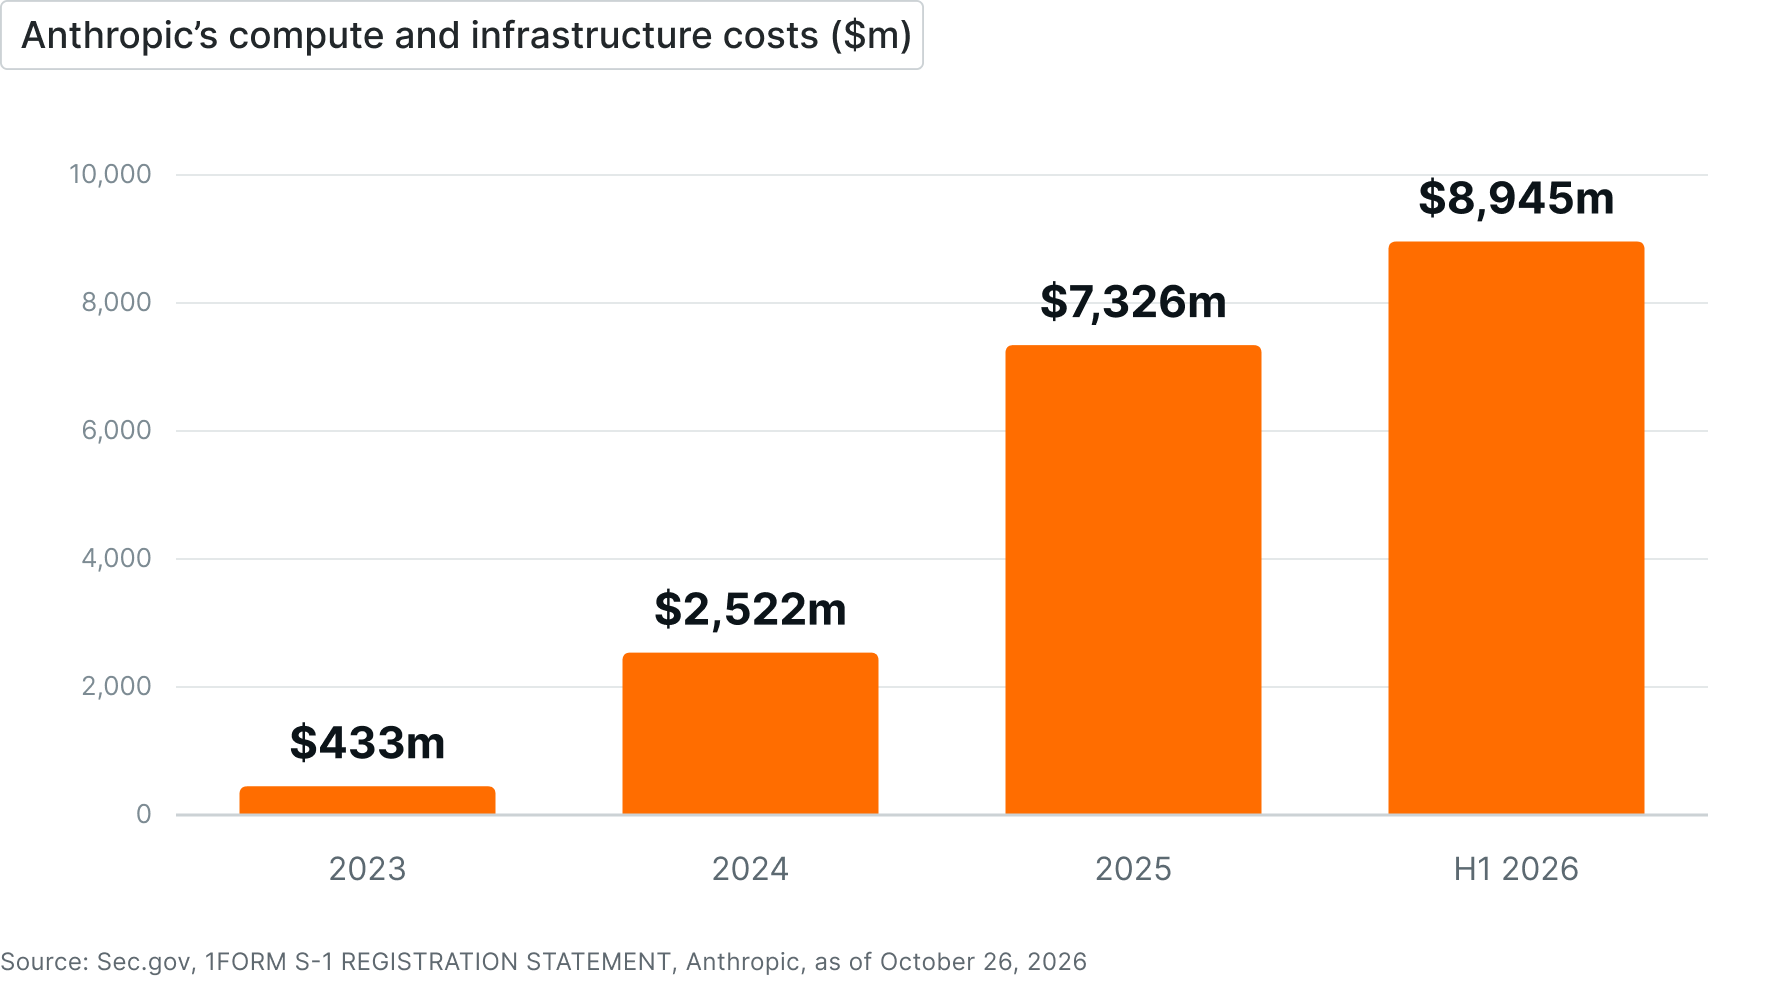
這些成本是此投資論點的一大風險,也是空頭關注的重點。營收飆升的同時,運算支出也同步飆升。
值得注意的是,Anthropic在S-1中表示,營業利益率與調整後營業利益率預期將隨時間波動,尤其是在涉及大量新增運算資源的期間。因此,儘管該公司2026年上半年的調整後營業利益率為10%,但並不保證利益率日後會持續維持強勁。
註腳:
1Sec.gov, 1FORM S-1 REGISTRATION STATEMENT, Anthropic, 截至2026年10月26日
2OpenAI gross margin and inference spend: what has been reported, 截至2026年10月19日