2026 年 9 月 3 日,智慧戒指製造商 Oura 向美國證券交易委員會(SEC)提交 S-1 表格,宣布計劃在納斯達克掛牌上市1。雖然官方 IPO 日期尚未確定,但掛牌可能很快就會發生。
在本文中,我們將簡要介紹 Oura,涵蓋其核心商業模式、成長動能、營收、估值與風險因素。以下是您在交易此次 IPO 前需要了解的重點。
Oura 是誰?
Oura 是一家醫療科技(穿戴式裝置)公司,提供智慧戒指產品。其戒指讓使用者能追蹤一系列個人健康與保健指標,包括睡眠品質、心率、日常活動量與壓力水平。
公司於 2013 年在芬蘭成立,目前總部位於舊金山。其使命是幫助人們活得更健康、更長壽。
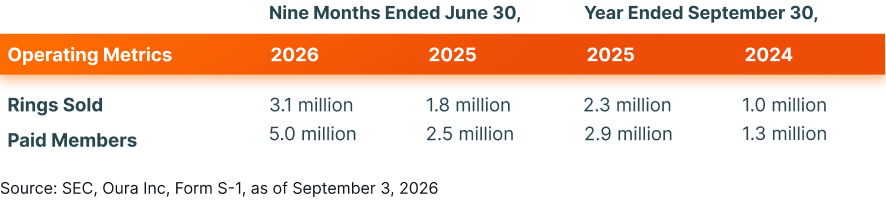
Oura 的市場機會
在其 S-1 申報文件中,Oura 表示其擁有廣闊的潛在市場,同時指出目前的市場滲透率仍然偏低。
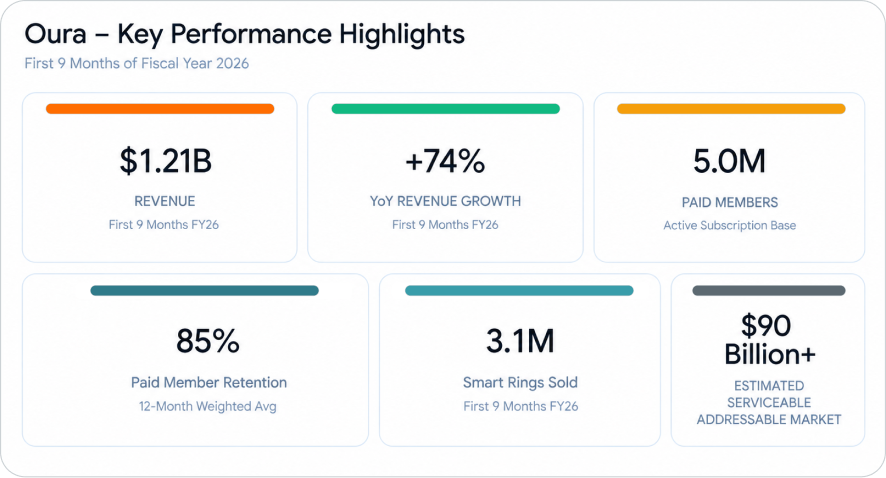
就潛在市場規模而言,公司表示其目前參與或未來可能參與的類別——包括健身追蹤器、健康與保健指導、數位照護管理應用程式、數位療法,以及部分聯網生物感測器類別——在 2026 年代表著超過 900 億美元的全球市場機會1。公司將此數字視為其可服務潛在市場(SAM)。
至於市場滲透率,根據國際數據資訊(IDC)的數據,截至 2026 年 6 月 30 日止的 12 個月內,全球穿戴式裝置出貨量約為 2.12 億台。其中,Oura 的滲透率約為 2%,同期售出 360 萬只智慧戒指1。
值得注意的是,Oura 認為自己目前正在攻佔市場份額。根據公司資料,約有 30% 的新會員表示他們是以 Oura 戒指取代原有的穿戴裝置1。
Oura 的財務狀況
深入財務數據來看,Oura 在 2026 財年前九個月的營收為 12.1 億美元1,年增率達 74%。
細分這項營收數字,硬體約佔 80%,經常性會員訂閱則佔其餘 20%。
該九個月期間的淨利為 6,080 萬美元,相較於去年同期的 160 萬美元1。
不過,公司在其 S-1 申報文件中指出,公司有「營運虧損的歷史」,並補充說明無法保證未來任何期間都能維持獲利。
就估值而言,報導指出 Oura 可能尋求高達 160 億美元的估值2。以其 2025 年 9.08 億美元的銷售額計算,這將使該股的過去 12 個月股價營收比(P/S)約為 18 倍1。
資料來源:SEC, Oura Inc, Form S-1, as of September 3, 2026
Oura 的看多論點
以下是 Oura 股票看多論點的主要支柱:
- Oura 是在成長型產業中營運的可信賴品牌:根據 GlobalData 的數據,穿戴式科技產業規模有望從 2024 年的 1,174 億美元,成長至 2030 年的 2,322 億美元3。
- 營收成長強勁:在 2026 財年前九個月,Oura 的營收年增 74% 至 12.1 億美元1。
- 市佔率有望提升:Oura 相信可透過持續的產品創新、品牌知名度提升與通路擴張來增加市佔率。
- 國際擴張機會:目前 Oura 大部分的硬體營收來自美國。展望未來,公司計劃以嚴謹、在地化的市場推廣策略,拓展至滲透率較低的市場。
- 硬體加軟體訂閱模式:Oura 採用整合式的「硬體加會員」商業模式,結合強勁的前期單位經濟效益與經常性的高利潤訂閱營收。截至 2026 年 6 月 30 日,公司擁有 500 萬名付費會員,加權平均 12 個月付費會員留存率約為 85%1。
- 驅動 AI 模型與洞察的大規模數據集:過去十年間,Oura 在消費者健康領域累積了龐大的生物識別數據集,追蹤超過 50 項健康與保健指標,累計近 420 億小時的生理數據1。這些數據集驅動其 AI 與機器學習模型,能解讀複雜的生理模式,並隨著會員歷史數據加深,在準確性、個人化與預測能力上不斷提升——形成一種難以複製、會不斷複利累積的數據優勢。
風險因素
在其 S-1 申報文件中,Oura 列出了多項投資人應考量的風險,包括:
- 來自競爭對手的競爭:Oura 指出其身處高度競爭的市場,對手包括資源更豐富、品牌知名度更高、通路能力更強的大型企業,部分競爭對手包括 Apple、Samsung、Garmin 與 Whoop。
- 消費者支出水準的變化:消費者支出放緩可能導致其產品需求下降。
- 營運費用上升:隨著銷售與行銷力度加大、持續投資新硬體功能研發、建置營運基礎設施,以及拓展至新地區,Oura 預期未來營運費用將上升。公司也預期在成為上市公司後將產生額外的法律與會計費用。
- 客戶集中度:截至 6 月止的九個月期間,其兩大零售客戶分別佔總營收的 12% 與 10%1。
- 產品瑕疵與保固索賠的可能性:公司指出,其產品的安全性問題——包括電池效能、皮膚刺激、健康數據不準確或硬體故障等相關問題——可能導致保固索賠、產品更換或召回、聲譽受損、監管程序或訴訟,進而對其業務、財務狀況與經營成果造成不利影響。
- 貿易緊張局勢與關稅:這些因素可能提高供應鏈成本。
做多與做空
總結來說,Oura 的 IPO 代表著一個典型的高成長「硬體加 SaaS」機會。雖然隨著公司規模擴大,長期存在上漲潛力,但同時也伴隨著大型科技公司競爭加劇、訂閱流失,以及硬體商品化等重大下行風險。
歸根結底,有意交易 Oura IPO 的投資人必須審慎權衡公司的營收軌跡與風險因素。這並不容易——做多與做空都各有令人信服的理由。
註腳:
1SEC, Oura Inc, Form S-1, as of September 3, 2026
2Quartz, Oura is seeking up to $3 billion in an IPO that could value it at $16 billion, as of August 25, 2026
3GlobalData, Wearable tech to become $232 billion industry by 2030, forecasts GlobalData, as of February 9, 2026