UnitedHealth 公布的 2025 年獲利財測遠低於市場預期
公司正面臨 Medicare Advantage 業務醫療成本急升的挑戰
儘管遭遇挫折,UnitedHealth 仍維持股利政策
UnitedHealth Group 2025 年第二季財報震驚投資人
UnitedHealth Group 公布 2025 年第二季財報,獲利遠低於彭博預估1,公布後數日股價重挫逾 16%。
調整後每股盈餘:4.08 美元,預估為 4.59 美元
營收:1,116.2 億美元,預估為 1,115.8 億美元
調整後淨利:37.2 億美元,預估為 41.3 億美元
公司營收約 1,116 億美元,較去年增加近 13%,但獲利遠不如預期。調整後每股盈餘較去年同期下滑約 40%,顯示即使營收成長健康,獲利能力仍明顯惡化。2
醫療成本飆升 利潤率遭壓縮
獲利不如預期的主因是醫療成本飆升。衡量保費中用於病患照護比例的醫療給付率(medical care ratio)升至 89.4%,較去年同期高出逾 4 個百分點。此一上升源自門診、醫師與住院服務的使用率攀升,Medicare Advantage 業務尤其明顯。營運成本增速超過營收,壓縮利潤率並拉低淨獲利能力。2
各部門重點趨勢
UnitedHealth Group 提供醫療保險,同時提供數據分析與軟體解決方案,旗下四大部門——UnitedHealthcare、Optum Rx、Optum Insight、Optum Health——皆已建立穩固營運基礎。
UnitedHealthcare:營收年增 17%,由 739 億美元增至 861 億美元。2025 年第二季營業利益則由 2024 年的 40 億美元降至 21 億美元,營業利益率由 2024 年的 5.4% 降至 2.4%。主因是 UnitedHealthcare 各業務的醫療成本趨勢高於預期,以及 Medicare 給付調降的影響。2
Optum Health:2025 年第二季營收年減 7% 至 252 億美元,主要反映先前已揭露的舊有合約調整,以及 Medicare Advantage 給付調降的影響。營業利益由去年同期的 19 億美元大幅下滑至 6.36 億美元,利潤率由 7.1% 收窄至 2.5%。下滑主因包括醫療服務使用率上升、健保方案訂價偏低、Medicare 給付削減、低估 V-28 風險模型轉換的影響,以及病患組合的變化。2
Optum Insight:營收年增 6% 至 48 億美元,受惠於廣泛的技術與數據驅動解決方案。營業利益由 5.46 億美元近乎倍增至 9.98 億美元,利潤率由 12.0% 提升至 20.7%。成長動能來自 Change Healthcare 網路攻擊影響減緩、服務與產品組合有利,以及營運效率提升。2
Optum Rx:營收年增 19% 至 385 億美元,受惠於新客戶取得與既有客戶滲透加深。營業利益持平於 14 億美元,利潤率由 4.3% 下滑至 3.7%。營業利益率年減的主因,是 2025 年第二季較高的營收被高價藥品配發量增加,以及自有品牌業務初期推展相關費用所抵銷。調整後處方箋數由去年的 3.99 億張增至 4.14 億張。2
2025 年全年展望大幅下修
面對這些壓力,UnitedHealth 將 2025 年全年獲利財測下修至每股至少 16 美元,遠低於先前目標,也明顯低於去年表現。公司同時將營運現金流預估由 2024 年的逾 240 億美元下修至約 160 億美元。全年營收現預期介於 4,455 億至 4,480 億美元之間,略低於先前預估。公司預期 2026 年將重返獲利成長。2
監管與法律風險加重逆風
UnitedHealth 面臨的挑戰不僅限於成本上升。監管審查正在加劇,司法部針對 Medicare 帳務實務的調查仍在進行,可能導致財務罰則。3 立法者也持續對 Optum Rx 這類藥品福利管理業者施壓,要求提高藥價透明度。公司被剔除於主要成長股指數之外,也可能影響市場對其成長前景的評價。
新任執行長 Stephen Hemsley 強調,公司正強化監督機制、導入 AI 稽核工具,並聘請 Analysis Group 與 FTI Consulting 等獨立專家,檢視風險管理、藥品服務與照護交付流程。4
這些獨立檢視的初步結果預計於 2025 年第四季出爐。Hemsley 坦承,除了產業共同面臨的挑戰外,UnitedHealth 在訂價與營運上也確有失誤,必要時將立即採取補救措施。
獲利承壓 仍堅守股利承諾
儘管獲利受挫,UnitedHealth 仍維持對股東回報的承諾,第二季透過股利與庫藏股回饋約 45 億美元。公司並於 6 月調升季配股利,顯示即使短期獲利仍承壓,對長期現金流創造能力仍具信心。2
UnitedHealth 董事會核准發放每股 2.21 美元的季配股利,將於 2025 年 9 月 23 日發放予 9 月 15 日在冊股東。此一水準的股利殖利率逾 3%,高於其他醫療保健公司。
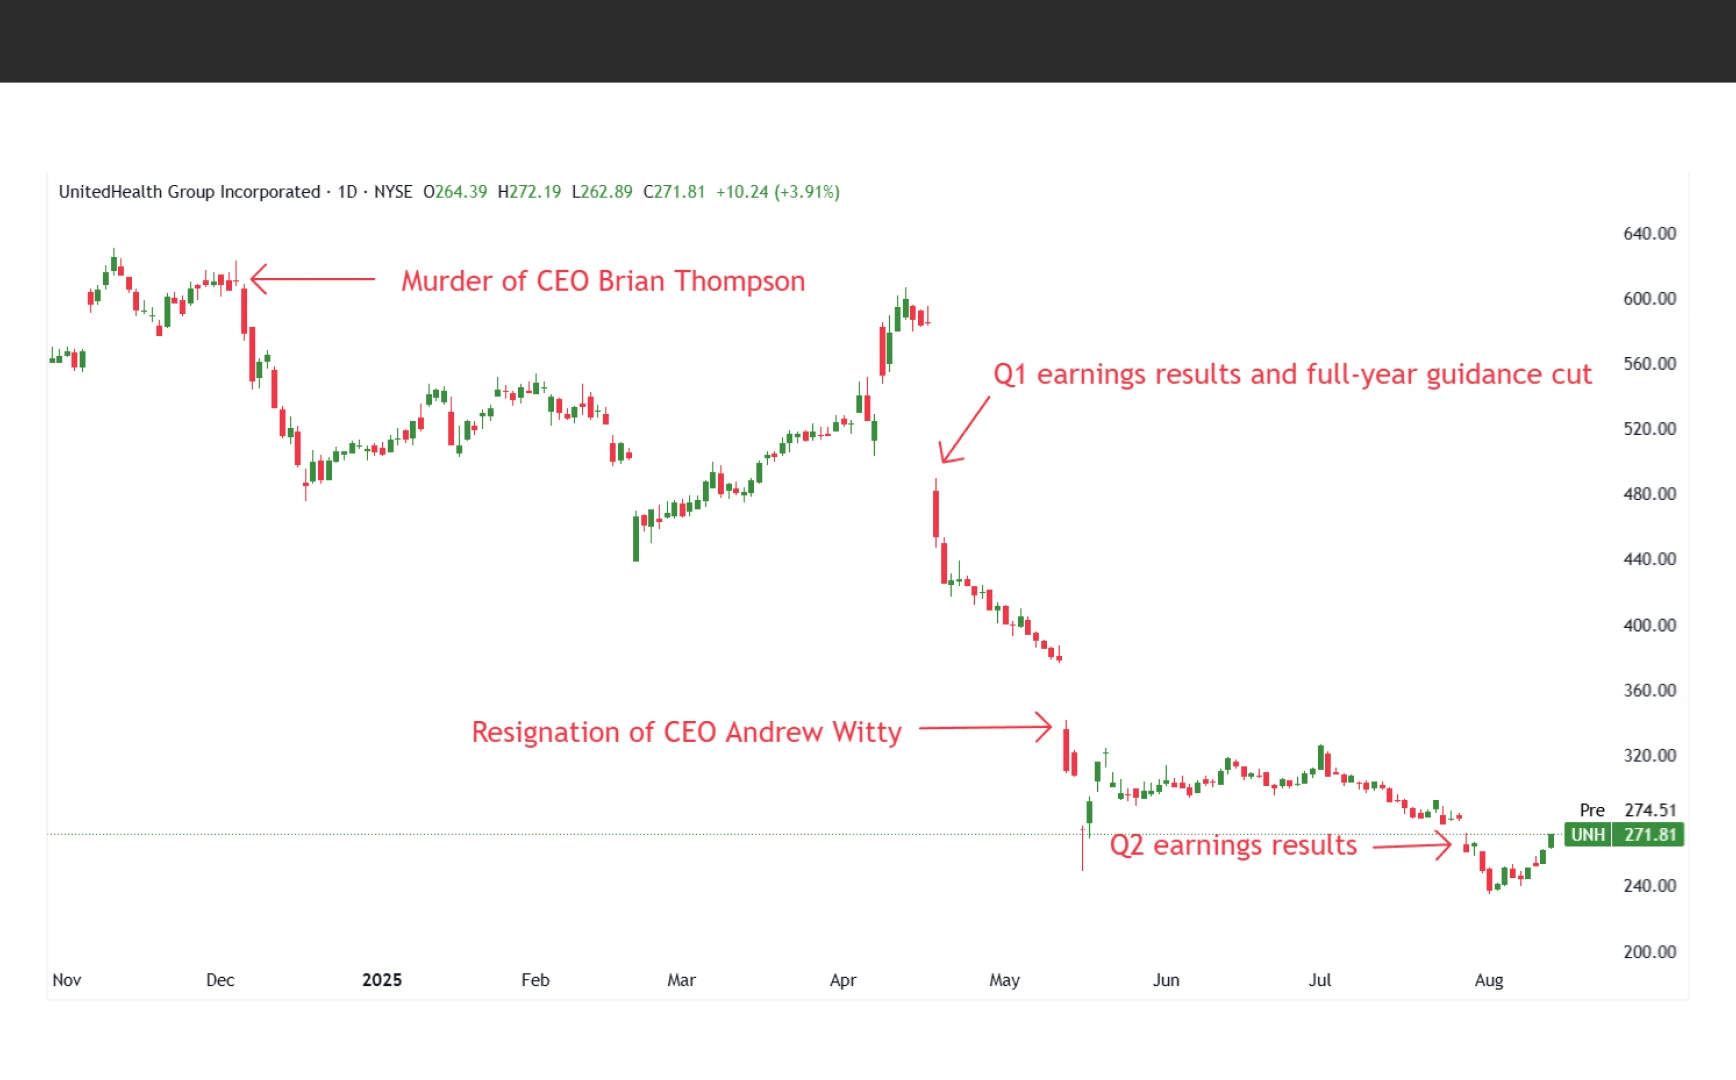
資料來源:TradingView, UnitedHealth Price Chart as of August 14, 2025
產業指標股的危機創造機會
曾被視為醫療保險業基石的 UnitedHealth Group,股價已由穩健表現者急轉為重挫標的。自 2024 年 12 月以來,公司經歷一連串危機,投資人信心嚴重受損。麻煩始於 2024 年 12 月 4 日 UnitedHealthcare 執行長 Brian Thompson 遭謀殺的憾事,隨後是外界對其業務實務的強烈批評,以及一場影響數百萬美國人的歷史性網路攻擊。5
進入 2025 年,挑戰進一步加深。4 月 17 日,公司因第一季財報令人失望並下修全年財測,股價重挫。2025 年 5 月,UnitedHealth 又因醫療使用率攀升而撤回全年展望,並由董事長、2006 至 2017 年曾任執行長的 Stephen Hemsley 取代 Andrew Witty。5
監管審查升溫、財測暫停、多次領導層更迭、營運執行力遭質疑,加上醫療成本居高不下,使 UnitedHealth 股價由 2024 年 12 月 4 日的逾 622 美元,跌至 2025 年 8 月 1 日的 234 美元,跌幅達 62%。
Hemsley 的回歸或許能在 2026 年財報之前提供重整旗鼓的機會,但若醫療成本趨勢未能穩定、管理層改善措施的成效未能明朗,投資人情緒仍可能相當脆弱。就目前而言,接下來幾季將是判斷 UnitedHealth 能否恢復獲利能力並重建市場信心的關鍵。
儘管當前身處危機,即使不計入 2026 年 Medicare Advantage 費率可能調升所帶來的紓解與復甦基礎,我們仍認為目前股價的弱勢反應過度,顯示具備反彈空間。
從技術分析角度來看,考量 2025 年股價急跌所造成的強烈超賣動能,這檔股票可能重新測試最近的跳空壓力區,並最終回補 2025 年 5 月 13 日形成的缺口。這意味著股價有機會上攻至 342 美元,並進一步上看約 376 美元。長期而言,重返獲利成長可望推升股價。
註腳:
1 Bloomberg Terminal, UnitedHealth Earnings Estimates, as of August 14, 2025
2 UnitedHealth Group Press Release, UnitedHealth Group Re-Establishes Full Year Outlook and Reports Second Quarter 2025 Results, as of Julu 29, 2025
3 Medical Economics, UnitedHealth Group under DOJ investigation over Medicare billing practices, as of July 24, 2025
4 UnitedHealth Group, Earnings Conference Call, as of July 29, 2025
5 Morningstar, UnitedHealth Pulls 2025 Outlook and Replaces CEO, as of May 13, 2025