Nscale 是今年準備赴美掛牌的公司中,討論度最高的名字之一。故事聽來令人興奮:一家年輕的英國公司,搭上 AI 熱潮、獲得知名投資人支持,準備募集數十億美元。但在決定是否投資之前,值得先弄清楚 Nscale 究竟是什麼樣的公司,以及熱度背後的風險。
Nscale:打造 AI 熱潮背後的基礎設施
總部位於倫敦的 AI 基礎設施公司 Nscale,正準備最快於 2026 年 9 月在美國首次公開發行。稍早該公司向潛在投資人表示,已取得約 510 億美元的合約總營收。1 據報導,高盛(Goldman Sachs)與摩根大通(JPMorgan)擔任此次掛牌的顧問,公司目標募資規模上看 30 億美元。1
Nscale 由 Josh Payne 於 2024 年創立,自墨爾本加密貨幣礦商 Arkon Energy 分拆而來,目前正朝 10GW 資料中心容量、以及近 289,000 顆已啟用與已簽約 GPU 的規模擴張,其中包含約 194,000 顆 Nvidia Vera Rubin 晶片。2 白話來說:Nscale 負責建置並營運實體資料中心與運算晶片,供 OpenAI 等 AI 公司使用。這類業者有時被稱為「新雲端」(neocloud),是相對於 Amazon Web Services、Microsoft Azure 等巨頭、更新且專注於 AI 的替代選擇。
公司最近一輪募資是 2026 年 3 月、規模 20 億美元的 C 輪,使 Nscale 估值達到 146 億美元,同時也組成了適合掛牌的董事會,新增前 Meta 營運長 Sheryl Sandberg、前 Yahoo 總裁 Susan Decker,以及英國前副首相 Nick Clegg 為董事。3 這是相當有份量的陣容,也顯示機構投資人對這家公司具備實質信心。
成長機會確實吸引人,但問題在於:目前的估值是否足以補償投資人所承擔的風險?以下是幾個值得思考的面向。
風險一:亮眼數字大於實際營運規模
510 億美元的「合約營收」是 Nscale 對外說明中最醒目的數字之一,但也可能造成誤導,因為這並不代表 Nscale 已經賺進 510 億美元。
這個數字涵蓋的是與客戶簽訂的多年期合約總值,這些金額必須等到 Nscale 逐步交付服務後,才會陸續認列為營收。2
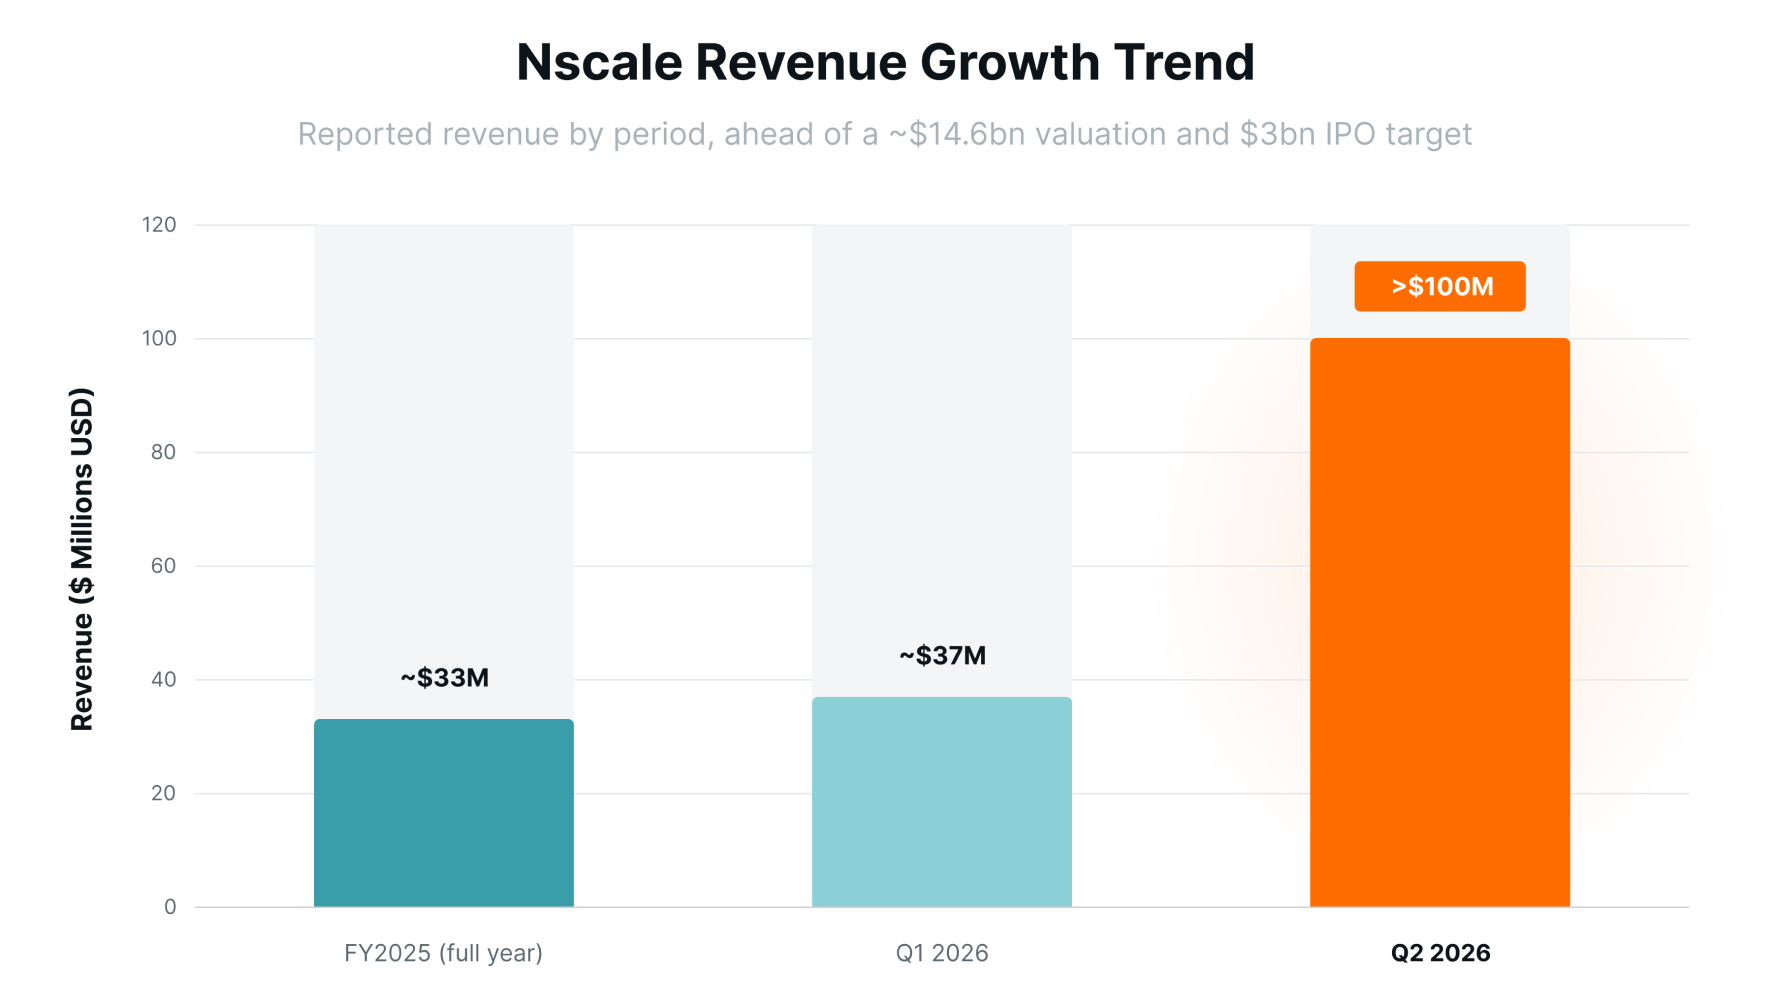
實際公布的數字則小得多:2025 年約 3,300 萬美元、2026 年第一季約 3,700 萬美元,第二季則略高於 1 億美元。2 換算下來,目前的年化營收規模約在 4 億至 5 億美元之間。
以小基期而言,這是非常強勁的成長,但相較於 510 億美元的標題數字只是零頭,對照 146 億美元的估值也仍屬偏小。
資料來源:Dealroom News, as of August 26, 2026
風險二:營運高度依賴舉債
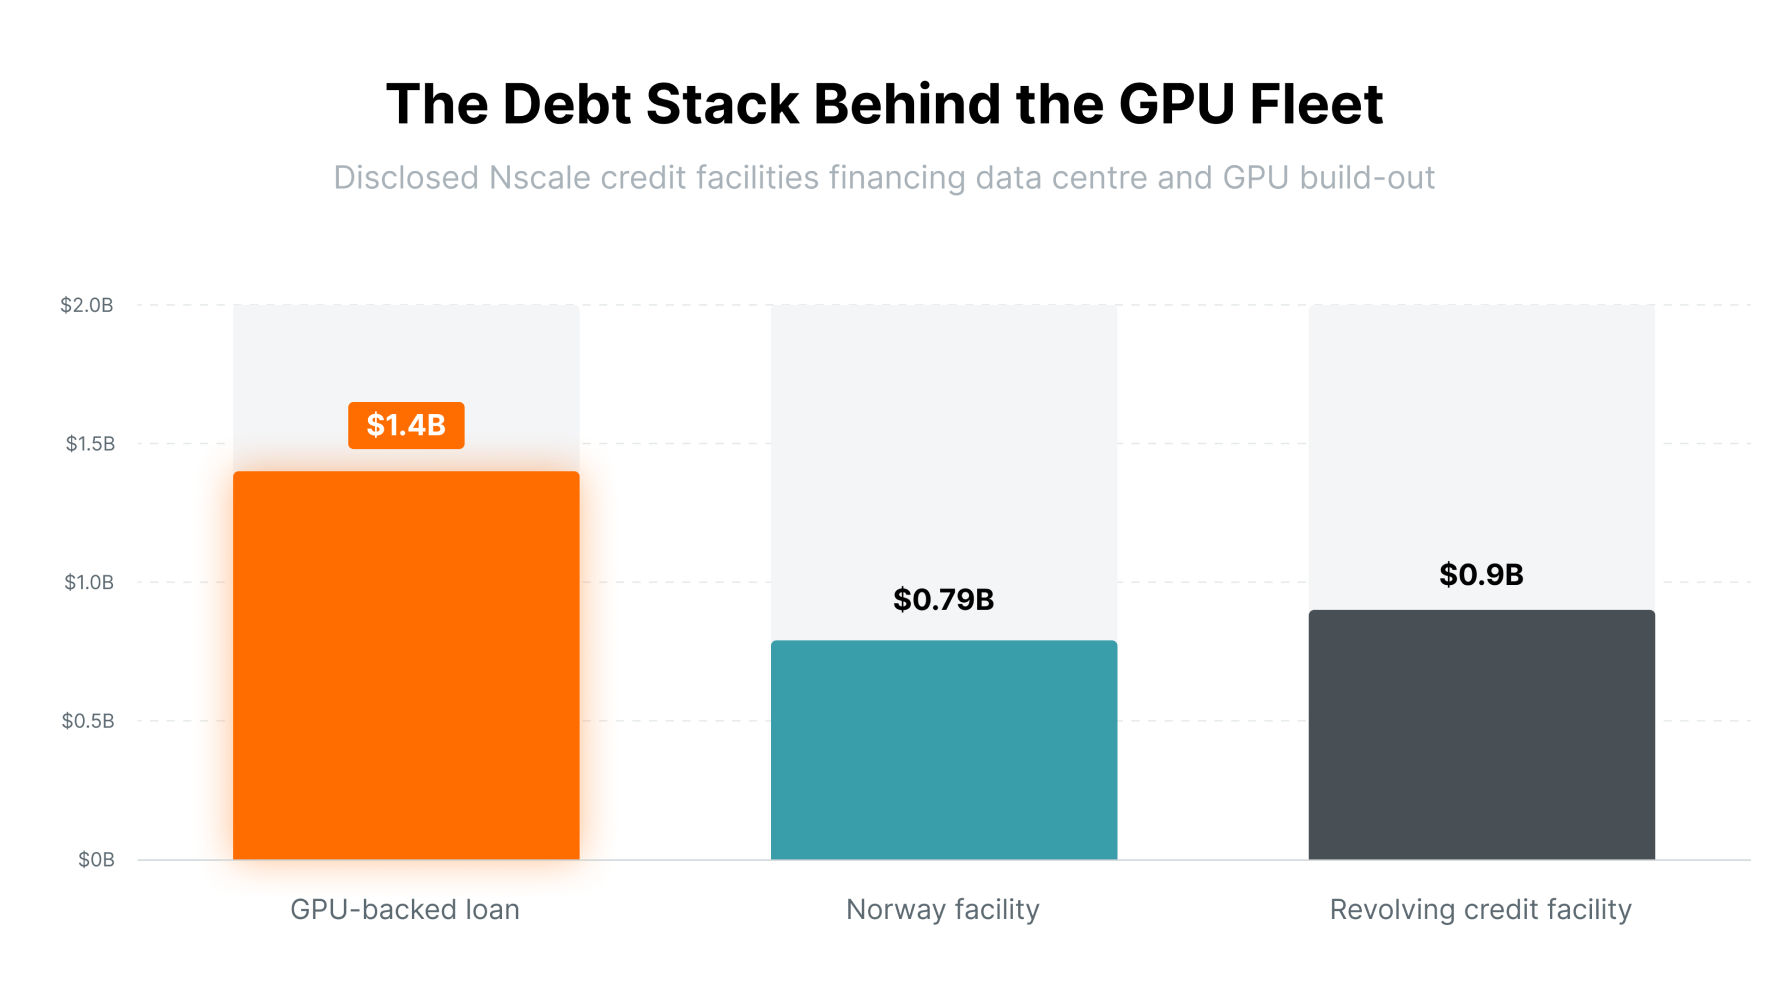
Nscale 建置資料中心與採購 GPU 的資金,主要來自借款而非本業產生的現金。公司已取得一筆以 GPU 作為擔保的 14 億美元貸款、一筆位於挪威、規模 7.9 億美元的融資額度,以及 2026 年 7 月簽訂的 9 億美元信用額度。4 加總約 30 億美元的融資,而其本業年營收僅數億美元。
令人擔憂的是:若 GPU 價值下跌的速度超乎預期,會發生什麼事?這些融資多半假設晶片在五到六年內仍具價值與使用效益。但 AI 硬體演進快速,更新、更強的晶片持續問世。若舊款 GPU 貶值速度快於預期,作為債務擔保的資產價值可能低於放款人原先的假設。
這也引發外界對以 GPU 作為擔保的 AI 企業的疑慮,特別是當它們倚賴快速折舊的資產來支撐債務時。
資料來源:Nscale, as of August 26, 2026
風險三:部分重大宣示與實際狀況有落差
Nscale 在 2025 年 9 月宣布,已取得位於英格蘭艾塞克斯郡 Loughton 的場址,計畫在 2027 年初前部署超過 23,000 顆 Nvidia 晶片。但當《衛報》記者於 2026 年 3 月實地造訪時,工程尚未動工。5 該時程後來已往後遞延,原因之一是電網併網作業延誤。6
這並非 Nscale 獨有的問題。大型資料中心的興建本就困難,在英國某些地區,併入電網甚至需耗時七到十三年,是整個產業共同面臨的難題。6 這提醒投資人,新聞稿與宏大的宣示,未必等同工地現場的實際進度,而這段落差在 IPO 逼近時尤其值得密切觀察。
風險四:重要客戶已暫停一項專案
2025 年 9 月,Nscale、OpenAI 與 Nvidia 在川普(Donald Trump)進行國是訪問期間,共同宣布英國大型 AI 基礎設施專案 Stargate UK。七個月後,OpenAI 以英國能源成本偏高與法規不確定性為由,暫停該專案。7
這一點之所以重要,是因為 Nscale 仰賴客戶簽訂大型、長期的合約。若連如此高知名度的專案,都可能因 Nscale 無法掌控的成本與法規因素而喊停,就顯示「已簽約的需求」未必等於「確定的需求」。
風險五:規模更大的對手可能削弱其競爭力
Nscale 並非在真空中競爭。Microsoft、Google 與 Amazon 正投入數千億美元建置 AI 基礎設施與資料中心。這些公司自建的運算容量愈多,向 Nscale 這類專門業者採購的需求就可能愈少。
多方論點認為,AI 運算需求的成長速度會快到連最大的雲端業者也必須向 Nscale 這類公司加購容量。空方論點則認為,大型科技公司自建容量的速度將快於預期,使 Nscale 手上昂貴的 GPU 與資料中心使用率不足,無法創造投資人期待的回報。
給散戶投資人的結論
以上風險都不代表 Nscale 是一門不好的生意。其營收快速成長、Nvidia 是重要的策略夥伴,AI 運算需求也依然強勁。
真正的疑慮在於,投資人為這樣的成長付出的價格。146 億美元的估值,留給重大執行失誤的空間相當有限。Nscale 必須如期建置容量、維持 GPU 的高使用率、把合約轉化為實際營收,並維繫強勁的客戶需求。
在參與這檔 IPO 之前,值得先問三個問題:那 510 億美元的合約訂單,實際上有多少能轉為現金?如果晶片價值下跌的速度快於放款人假設,公司的曝險有多大?以及,這樣的成長有多少倚賴少數幾家可能、且確實曾經改變心意的客戶?
如同任何 IPO,合理的做法是在正式公開說明書送件後詳加閱讀,並審慎評估部位規模,畢竟目前的價格已經預先反映了許多「一切順利」的假設。
註腳:
1Dealroom News, Nscale eyes $3B US IPO in AI data center listing rush, as of August 21, 2026
2Dealroom News, "Nscale eyes September US IPO on $51B AI contract backlog," as of August 2026
3Wikipedia, Nscale, as of August 2026
4Fortune, Nscale has raised billions to power Europe’s AI ambitions. Now the startup must prove the hype can survive reality, as of June 3, 2026
5The Next Web, OpenAI apparently never visited the site of its flagship UK AI project, as of July 4, 2026
6Data Centre Review, "Nscale's £2bn Essex data centre hit by grid delays," as of July 14, 2026
7Sifted, "OpenAI pauses Stargate UK in blow to Nscale and government," as of April 2026