部分分析師估計1,全球 AI 基礎設施資本支出約有一半最終流向其產品與服務的採購,因此市場原本就預期美/台晶片商 Nvidia Inc(代號:NVDA)在截至 2025 年 7 月 31 日止的 2026 會計年度第二季(Q2)會繳出相當扎實的成績。結果也確實如此:營收 467.4 億美元,高於 LSEG 調查的預估值 460.6 億美元2;調整後每股盈餘 1.05 美元,高於預估的 1.01 美元。但股價在盤後交易中仍走弱。
背後有幾項因素。
趨勢分析
在各產品類別中,由企業需求驅動的「運算與網通」部門,規模已遠遠超越 FY 2020 時期主導營收貢獻、深受遊戲玩家與個人使用者喜愛的「繪圖」部門。
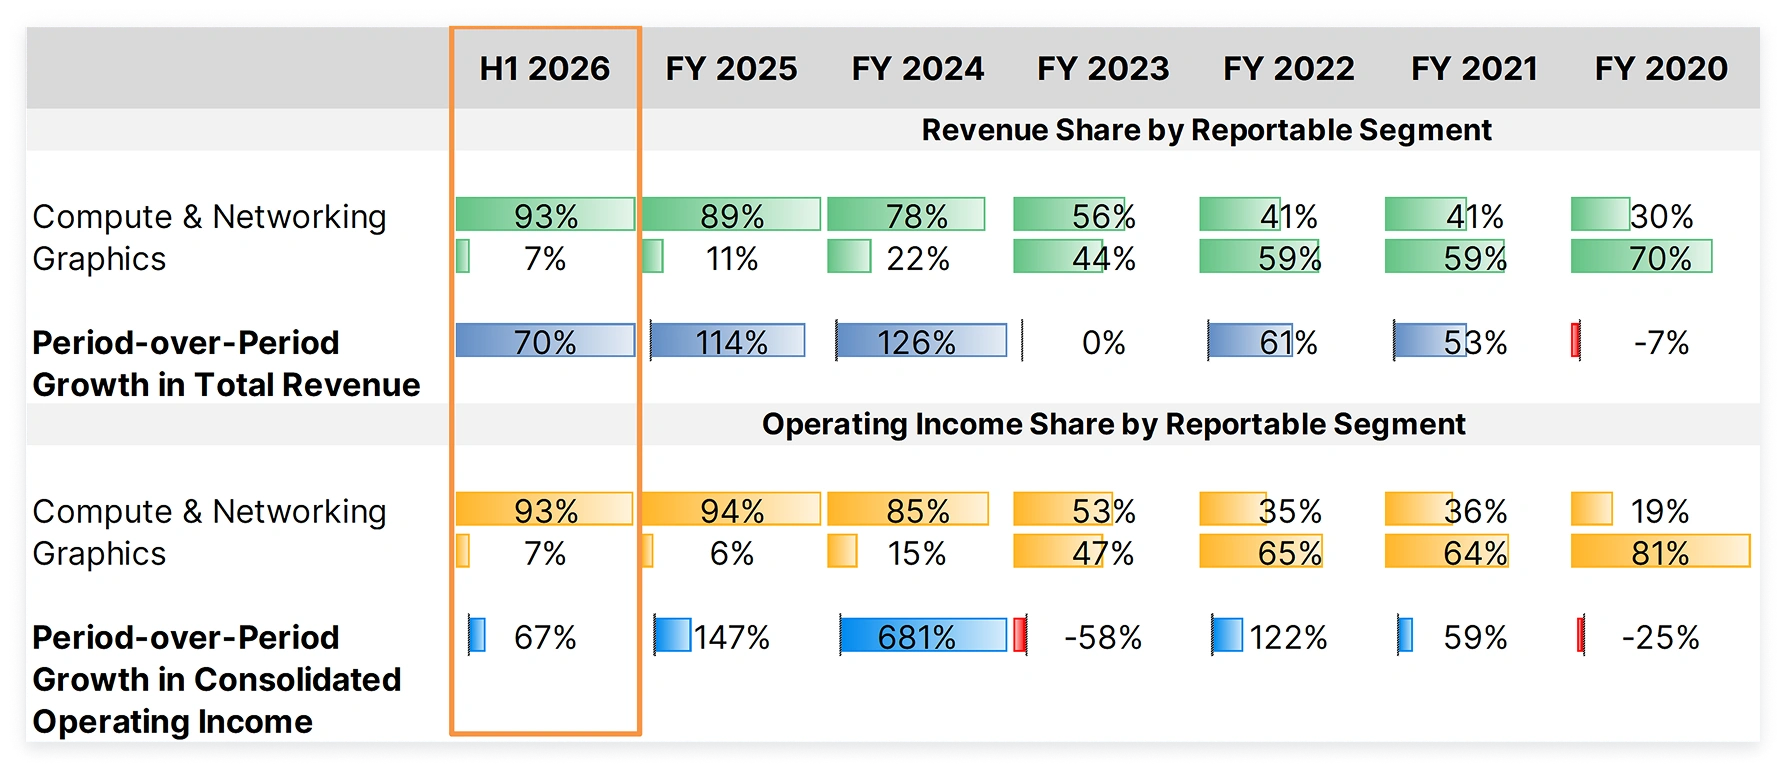
資料來源:Company Information; Themes ETFs analysis, as of August 28, 2025
即便如此,公司本會計年度上半年(H1)相對 FY 2025 的成長仍相當強勁,整體營收與獲利趨勢也頗為穩健。
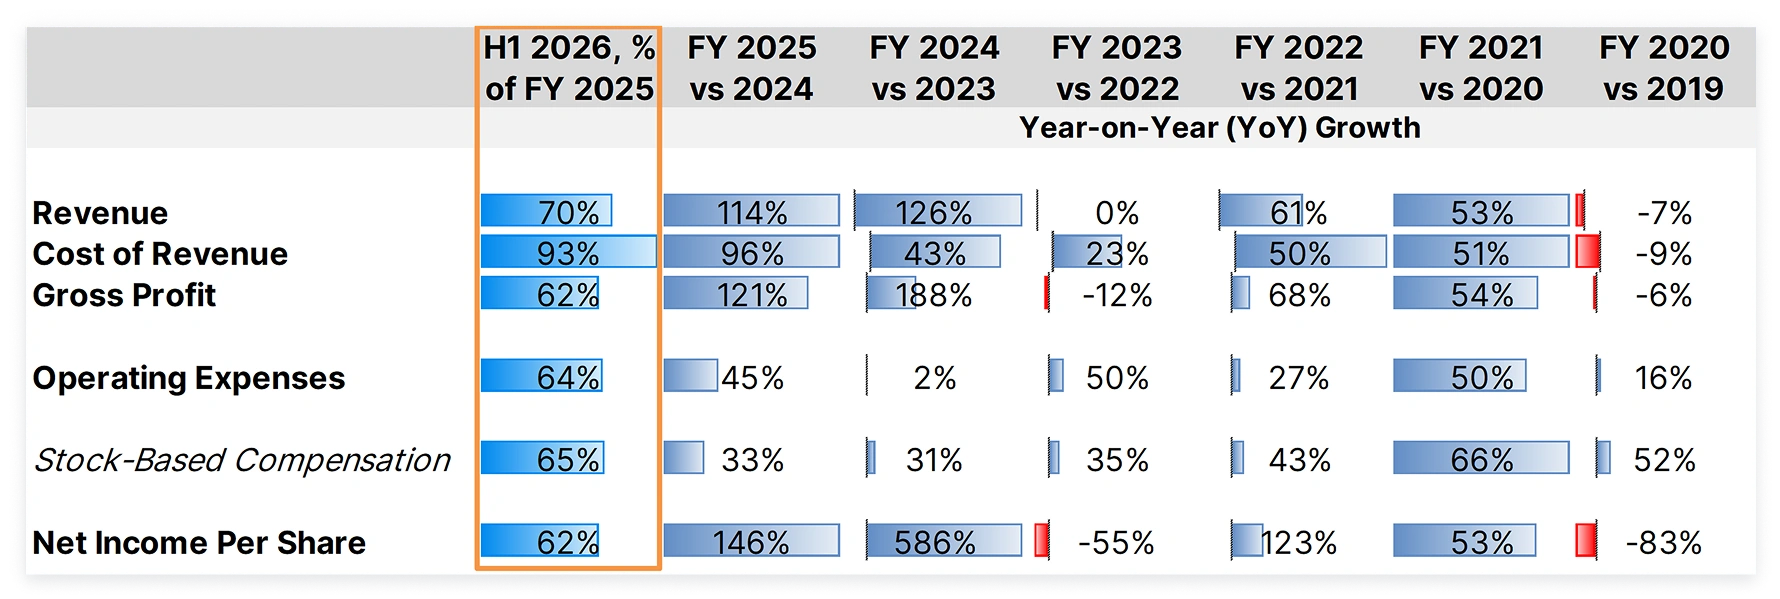
資料來源:Company Information; Themes ETFs analysis, as of August 28, 2025
若趨勢延續,FY 2026 營收將較 FY 2025 高出 40%,淨利則高出 24%。不過,這相較過去兩個會計年度那種把股價推上天價評價的三位數百分比成長,已是明顯降檔。而在本會計年度,股價波動相當劇烈,也使股票基礎薪酬費用的潛在成長率降至六年多來最低。
另一項壓抑成長展望的因素是,Nvidia 對全球 AI 支出成長的參與度正逐漸下降。
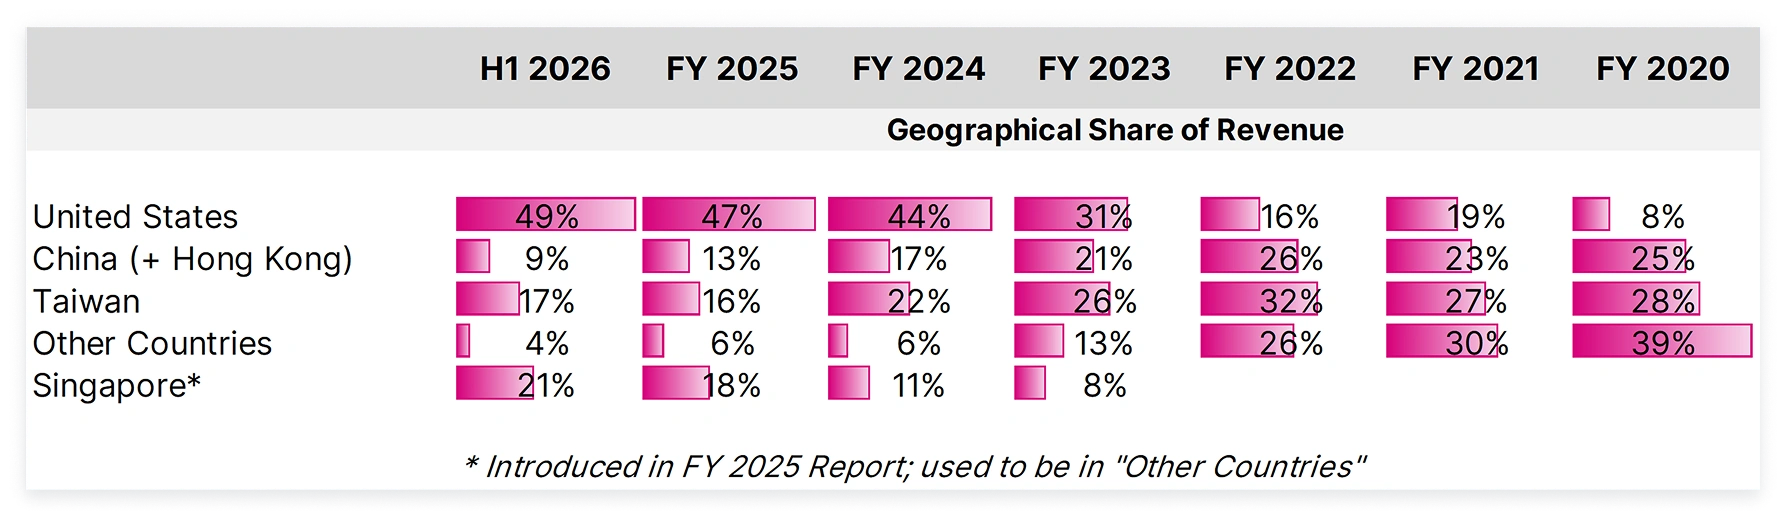
資料來源:Company Information; Themes ETFs analysis, as of August 28, 2025
當公司從多元產品組合轉型為企業供應商時,營收成長有一段時間大致呈現全球性擴張——FY 2021 至 FY 2022 尤其明顯。但自此之後,除了一個例外,其他地區的營收占比都在下滑,那個例外就是新加坡。
長期以來,市場都懷疑新加坡是一個轉出口樞紐,讓中國得以取得過去兩任政府所禁止的技術。至少就 H1 2026 而言,公司在財報中表示,99% 的「受管制」產品是由美國境內客戶購買。第二季,四家直接客戶就占了全部營收的 45%。
公司公布的庫存數字也凸顯出一些有趣的變化。
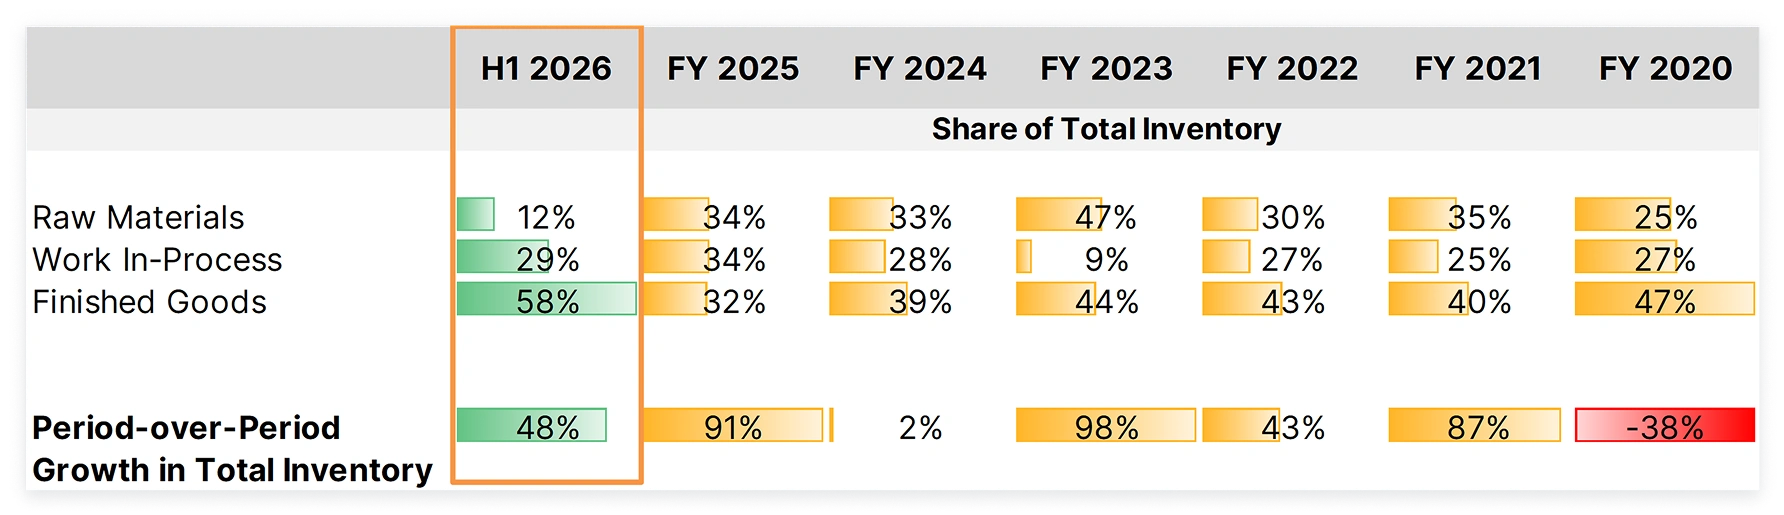
資料來源:Company Information; Themes ETFs analysis, as of August 28, 2025
過去六個會計年度多數時間,原物料約占總庫存三分之一,顯示前瞻需求穩定。但截至 Nvidia 的 H1 2026,原物料已大幅縮減,這可能是一記警鐘。
關稅帶來的(間接)麻煩
由於有許多公司——尤其在東方——正在政府支持下建置國家級 AI 基礎設施,營收來源的集中度對公司未來是一項隱憂。這些公司在關鍵基礎設施的建置上,幾乎沒有動機採購一家美國公司(Nvidia 表面上即是)的產品,在「川普二.〇」(即川普第二任期)之下尤其如此。
在建置 AI 基礎設施的東方國家中,中國與印度居於領先。雖然美國政府原本預期可取得已核准 H20 銷售收入的 15%,Nvidia 卻表示中國對 H20 晶片的採購在第二季已完全停擺;取而代之的是,一家中國境外的「不受限制」客戶買下 6.5 億美元的 H20 庫存。公司並指出,美國政府至今尚未發布將 15% 分潤法制化的正式規範。
15% 分潤的構想本身,或許就站不住腳。出口管制機制的原始用意,是限制中國取得先進技術;而一項 15% 的「稅」,與當初為防止智慧財產流失而設立的「限制」並非同一回事。考量這些限制是在「川普一.〇」時期啟動、並由其後的拜登政府延續,這項「課稅」要求等於推翻了立法部門跨黨派支持的立場。此外,在 15% 的水準下,公司很可能(最好的情況下)無法獲利,甚至可能虧損——這意味著 Nvidia 或許必須退出中國市場。
美國商務部長 Howard Lutnick 曾公開表示3,中國只會拿到 Nvidia「第四好」的晶片,而計畫是「賣給中國足夠的量,讓他們對美國技術堆疊上癮」。以現況而言,H20 據報導已被其他晶片設計公司超越,而在 Lutnick 發言之後,中國政府也要求其科技公司停止使用 H20 晶片。再者,一如 DeepSeek 在缺乏頂規晶片的情況下仍取得早期成功所顯示的,處理 AI 資料的方法不只一種:Nvidia 的領先產品提供了硬體路線,而軟體與程式碼層面的最佳化,同樣被證明能以「較舊」「較不先進」的晶片達成目的。選擇的關鍵,在於硬體的可得性與成本。
其次,印度曾多次出現在公司過去的財報中,公司表示正與當地企業建立合作。由於境外運算資源被認為成本過高,印度政府近期撥款4 10 億美元,以在中小企業與新創之間啟動本土 AI 發展生態系,並建置「國家 AI 運算網格」;而印度本就擁有全球 16% 的 AI 人才。如今,川普對該國發動的關稅戰,已讓公司在這個關鍵市場建立重要據點的機會落空。
目前5,關稅調升本身並未影響印度對美國的主要出口項目——即鋼鐵、鋁、銅製品;汽車與相關零組件;藥品;石油產品與電子產品。然而,總統及其政府所使用的措辭已造成相當程度的不滿,這在用字遣詞格外講究的東方尤其明顯。它同時也折損了自小布希政府啟動、其後在跨黨派高度共識下提升至更高層次、長達近 25 年的外交與戰略經營。印度的政界、產業與民眾,很可能已不再視美國為可靠的貿易夥伴,而美國企業未來在當地培養的關係,也可能明顯降溫。
8 月 29 日,印度總理正在訪問印度另一個歷史悠久且備受敬重的貿易夥伴:日本。雙方在半導體製造與 AI6 領域達成多項協議,並推出「人才交流」計畫,未來五年將有 50 萬名專業人士7取得在對方國家工作的機會。
這兩個並非事事看法一致的東方大國——尤其印度長期以來是美國制衡中國的戰略夥伴——如今正依各自利益獨立推動這些行動。對需要全球市場基礎、且原本沒有太多理由被取代的美國企業而言,這具有長期影響。而在現任政府的作為之下,取代它們的誘因如今已經出現。
整體而言,這些外部因素實質上削弱了 Nvidia 的長期成長展望,儘管公司已盡最大努力,且問題並非出在它自身。不過,在市場廣度日益低落的環境中,「科技」實質上被視為僅次於美國公債的選擇(對部分投資人而言甚至更受青睞)。Nvidia 雖不至於面臨股價斷崖式下跌,但它正日益從一股「全球」力量,變成一股「美國」力量。未來一個會計年度左右,成長可望逐步放緩。
隨著時間推移,「美國的」未必等同於「世界領先的」,在 Nvidia 所處的這類戰略產業中尤其如此。未來股價仍可能出現一波波的偏空走勢,不過低市場廣度或許能提供一些支撐。
註腳:
1Nvidia to report earnings amid infrastructure spending, DeepSeek concerns”, CNBC, 25 February 2025
2“Nvidia beats on top and bottom lines as company expects breakneck AI spend to continue”, CNBC, 27 August 2025
3“China Warns Against Nvidia H20 Chips: Here’s Why That Won’t Stop the AI Leader”, Yahoo! Finance, 25 August 2025
4“Building India’s own AI infrastructure: From consumers to creators”, Economic Times, 10 June 2025
5“Indian goods won’t face 50% US tariffs if these three conditions are met”, Hindustan Times, 26 August 2025
6“Japan to unveil plan to invest $68 bn in India over 10 years in AI, chips”, Business Standard, 26 August 2025
7“Japan, India arranging to agree on exchange of over 500,000 people over 5 years”, NHK Japan, 27 August 2025