Salesforce 今年是一檔標準的「多空激戰」股。有些投資人認為它是可能被 AI 顛覆的科技股,另一些人則視它為正自行推出 AI 解決方案、評價相對偏低的藍籌軟體公司。
近期 Salesforce 公布 2026 會計年度第二季財報1,整體相當扎實,顯示 AI 目前尚未對其業務造成顛覆。以下是關鍵數字與第二季法說會的重點。
營收與獲利成長扎實
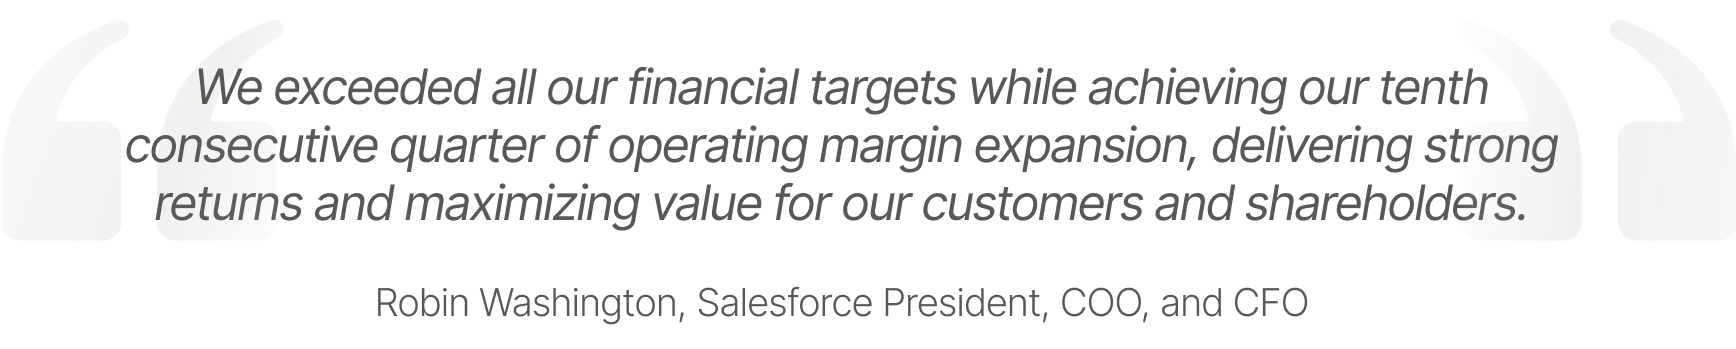
截至 7 月 31 日止的該季,Salesforce 營收為 102.4 億美元,年增 10%(以固定匯率計為 9%),高於市場共識預估的 101.4 億美元。
該期間非 GAAP 每股盈餘為 2.91 美元,高於預期的 2.78 美元,年增 14%。
利潤率方面,毛利率由去年同期的 77% 升至 78%;非 GAAP 營業利益率則由 33.7% 升至 34.3%。
在此表現支撐下,公司宣布將現行庫藏股計畫再增加 200 億美元,使授權總額達 500 億美元。作為對照,公司目前市值約 2,300 億美元,可見集團買回的股票規模相當可觀。
AI 與數據業務成長強勁
聚焦公司的代理式 AI(Agentforce)與數據(Data Cloud)業務,成長相當強勁,年度經常性收入(ARR)已超過 12 億美元,年增 120%。截至季末,付費使用 Agentforce 的客戶超過 6,000 家,高於第一季底的 4,000 家。有意思的是,公司表示第二季 Data Cloud 與 Agentforce 的簽約金額中,逾 40% 來自既有客戶擴大採用。這顯示客戶確實從公司的 AI 與數據服務中獲得顯著價值,並願意深化與公司的合作關係。
第三季與全年財測
財測方面,Salesforce 表示第三季預期營收為 102.4 億至 102.9 億美元,年增 8% 至 9%;全年預期營收為 411 億至 413 億美元,年增 8.5% 至 9%。全年每股盈餘預期介於 11.33 至 11.37 美元之間,高於財報前分析師預估的 11.31 美元。現金流方面,公司預期全年營運現金流約 150 億美元,年增 12% 至 13%。
法說會重點
法說會的焦點多放在 AI。分析師希望更了解 Agentforce 的成長,並釐清市場對 AI 顛覆公司核心業務的疑慮。
在 Agentforce 方面,公司表示持續取得良好成果,第二季由試行轉為正式導入的客戶數較前一季成長 60%。值得注意的是,集團在 8 月宣布 Agentforce 新增彈性付費選項,包括依用量計費,以降低採用門檻並鼓勵嘗試。在變現方面,管理層強調目前仍處於採用週期的早期階段,但對 AI 變現能力深具信心。現階段公司聚焦於為客戶創造價值,並相信這將隨時間在其核心產品中釋放更深層的價值。
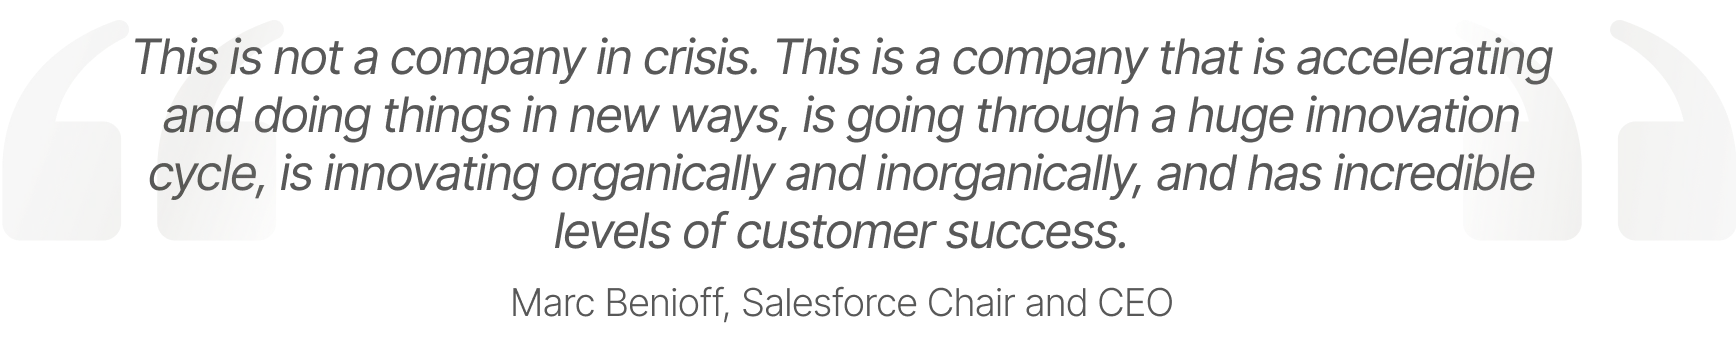
至於 AI 對核心業務的威脅,執行長 Marc Benioff 表示,他認為 AI 不會消滅軟體即服務(SaaS)。他的看法是,只要做得好——搭配高品質資料——AI 反而能成為 SaaS 的「根本性延伸」。值得一提的是,Benioff 提到 MIT 一項統計指出 95% 的 AI 試行專案以失敗收場。他表示 Agentforce 並非如此,客戶告訴他們取得了「驚人的成果」,並讓真人與代理協同合作,創造出全新層次的客戶成功。
法說會上,管理層也說明公司的資本配置策略:在推動獲利成長的同時進行有紀律的投資,並透過庫藏股與股利回饋股東。公司指出,近期已進行多項策略性投資以加速其代理式 AI 藍圖,包括收購 Convergence.ai、Bluebirds 與 Regrello。這些資產應有助於為 Salesforce 客戶釋放有價值的新數據與代理能力。
華爾街分析師維持偏多
第二季財報公布後,多家華爾街機構重申對 CRM 的「買進」評等,目標價 385 美元2的高盛便是其中之一。高盛認為,人工智慧將成為 Salesforce「長達數年的順風」,而非對其 SaaS 業務的顛覆,並認為公司未來幾年有機會在維持約 10% 訂閱營收成長的同時,把營業利益率推升至 35% 至 40%。
Jefferies 分析師 Brent Thill 也在財報後重申3對 CRM 的「買進」評等,目前目標價為 375 美元。Thill 指出,Salesforce 目前的 AI 營收規模仍小,但他相信未來數年將成長至更具份量的水準。他並指出,雖然 Salesforce 的成長速度不如部分 AI 公司,但這檔軟體股的評價已處於十年低點。
值得注意的是,根據 LSEG,CRM 目前平均目標價為 346 美元。由於此目標價明顯高於現價,這檔股票在未來 12 個月值得留意。投資人可望在 10 月 14 至 16 日舉行的 Dreamforce 2025 上,獲得更多有關公司 AI 服務的資訊。
註腳:
1Salesforce Reports Record Second Quarter Fiscal 2026 Results, as of September 3, 2025
2Investing.com, Goldman Sachs reaffirms Buy rating on Salesforce stock amid AI optimism, as of September 4, 2025
3Yahoo Finance, Salesforce is the ‘slowest growing’ in software, but still a Buy, as of September 3, 2025