SpaceX 於 6 月 12 日完成的 IPO 兼具歷史意義與成功表現。不僅是史上最大 IPO,也吸引強勁投資需求,股票登上 Nasdaq 後即上漲。
不過,IPO 成功不代表所有人都看好 SpaceX 股票。以下探討這家太空巨頭的空方論點。
SpaceX 高得驚人的估值
SpaceX 無疑是一家令人印象深刻的企業,幾乎壟斷商業火箭發射領域,營運超過 10,000 顆1 Starlink 寬頻與行動通訊衛星,並擁有快速成長、與 Anthropic 及 Google 等公司合作的 AI 業務。其執行長在擴大科技事業規模方面也有傑出紀錄。公開市場中確實找不到第二家這樣的公司。
然而,前所未有的地位也帶來前所未有的估值溢價,這正是空方的疑慮。目前公司估值約為 2.5 兆美元2 ,已反映一切完美執行的預期。2025 年營收僅 187 億美元1,意味著過去一年股價營收比超過 130 倍,這樣的倍數可能難以維持。
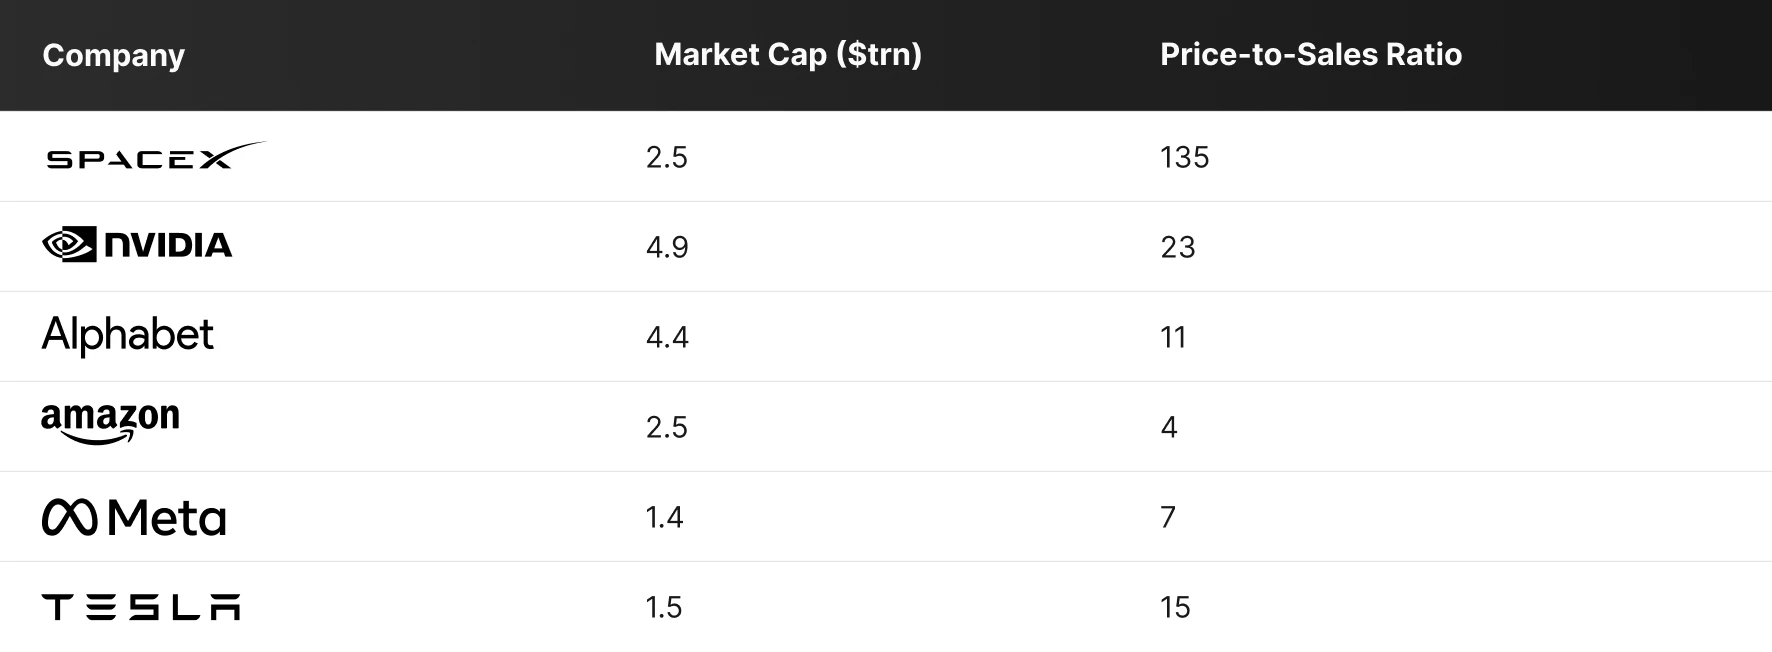
Source: LSEG, as of June 17, 2026
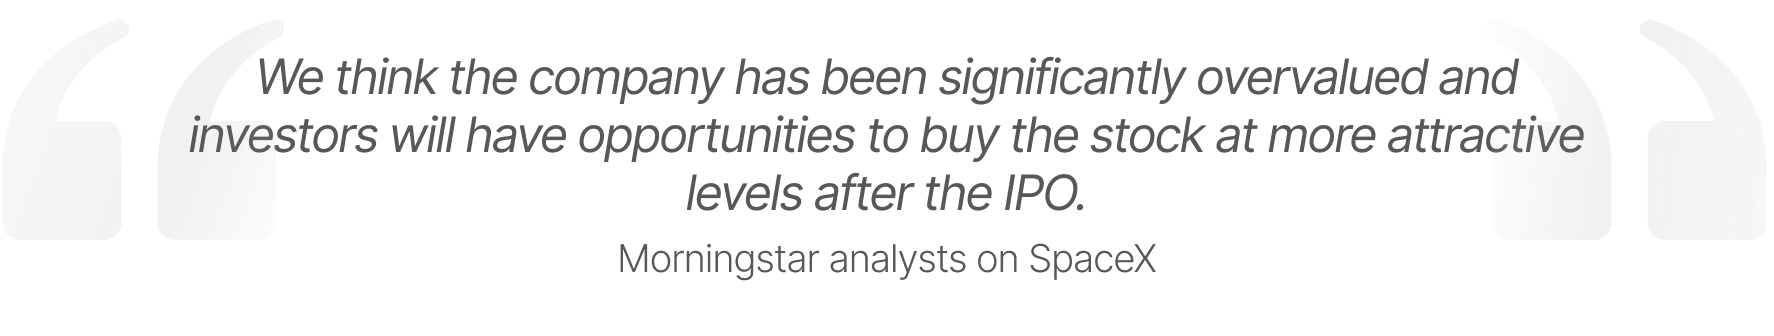
多家研究機構表示,目前股價已高估。其中 Morningstar 認為,SpaceX 現在的合理價值約為 7,800 億美元3 ,約合每股 63 美元。它給予核心太空與連線業務約 6,100 億美元估值,AI 業務則為 1,700 億美元,後者是三種差異極大的 AI 情境之機率加權平均。研究報告指出,SpaceX 在策略執行、技術演進、市場動態、監管及 AI 建設方面,都面臨重大風險。
另一家在目前價位看空 SpaceX 的機構是 CFRA4,目前給予賣出評等與 115 美元目標價。分析師 Keith Snyder 表示,只有假設「近乎荒謬的 AI 成長」,才能支持 SpaceX 目前超過 2 兆美元的市值。他認為 IPO 公開說明書中列出的 26.5 兆美元 AI 整體潛在市場(TAM)「過度樂觀」。
股票確實可以長期維持高估值,但接下來幾項事件可能導致估值重新調整,包括:
第二季財報:若 Starlink 成長率令人失望,或成本遠超預估,投資人可能降低對股票的看多程度。
閉鎖期屆滿:首份財報公布後不久,IPO 前投資人即可出售大量股票,約占其持股的 7%5 ,可能對股價造成壓力。
Anthropic 與 OpenAI IPO:投資人可能賣出 SpaceX 股票,轉而參與這兩宗 IPO。
自由現金流為負
除了高估值,空方論點還包括公司的資本密集程度與自由現金流狀況。
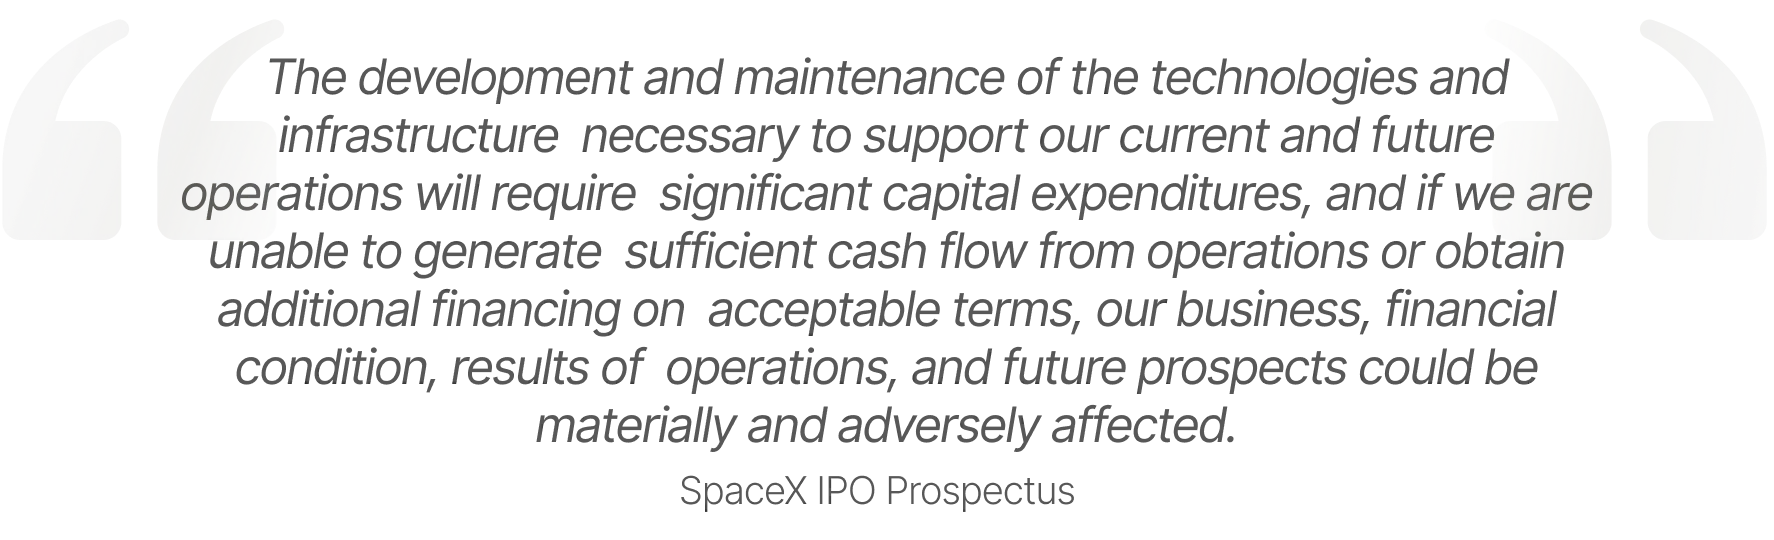
SpaceX 目前積極投入火箭開發、發射基礎設施、Starlink 衛星、AI 資料中心與運算叢集,導致現金快速消耗。
例如 2025 年自由現金流為負 138 億美元1;2026 年第一季則為負 91 億美元1.
這意味著 SpaceX 未來可能需要仰賴外部資金,例如債務融資或增資。公開市場的機構投資人重視營運穩定性,因此這可能在某個時點影響市場情緒。
多項營運風險
多項營運風險也可能使 多方論點受挫。CFRA 在研究報告中表達疑慮4 ,指出 SpaceX 長期策略仍高度依賴 Starship,這款次世代、完全可重複使用的超重型發射系統仍處於從開發走向商業營運的階段。Starship 預期可降低發射成本,並成為 Starlink 衛星擴張、軌道 AI 運算與月球基礎設施的關鍵。不過,無法保證開發如期進行;若發生延誤或技術挫折,幾乎所有重大成長計畫都可能受影響,並拖累股價。
另一項風險與 AI 成長有關。大型雲端運算託管合約是 SpaceX 多方論點的核心之一。近期公司雖與 Google 達成重大協議,Google 將自 2026 年 10 月至 2029 年中,每月支付 9.20 億美元6 ,使用約 110,000 顆 Nvidia GPU;另與 Anthropic 的協議估計每月價值 12.5 億美元7,但無法保證此類合作持續出現。若運算瓶頸緩解、AI 合約減少,公司的高估值可能面臨現實考驗。
SpaceX 高度依賴馬斯克
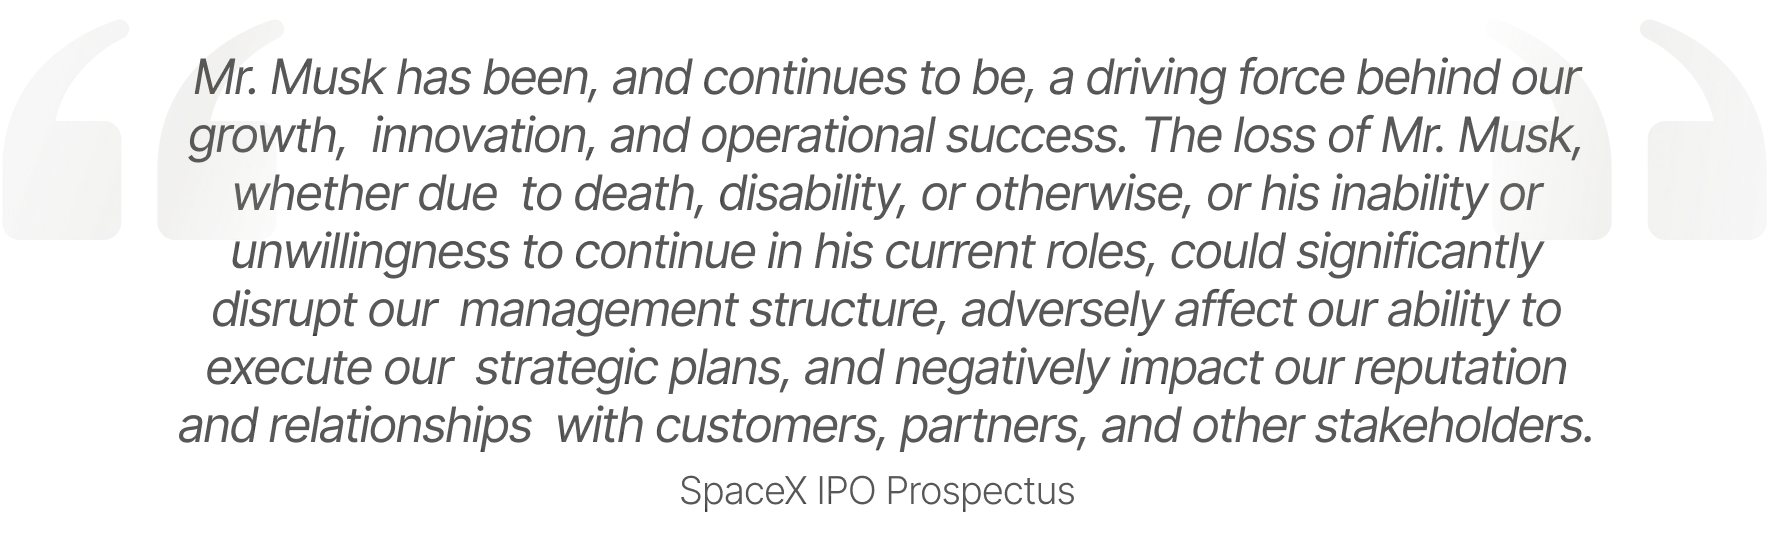
這檔股票也存在極高的「關鍵人物」風險,亦即組織的營運、財務與策略存續若過度依賴單一人物,便會面臨系統性威脅。SpaceX 的 IPO 公開說明書1明確指出,馬斯克的領導、願景與專業對技術開發與業務策略執行至關重要。公司也表示,未為馬斯克投保任何「關鍵人物壽險」,若他退出事業,將嚴重干擾策略執行。若馬斯克離開 SpaceX,投資熱情很可能也會消退。
空方提出的另一項疑慮是馬斯克的精力。以超過 2 兆美元的公開市場估值,SpaceX 需要一位百分之百專注、能管理大型組織的執行長。但馬斯克目前同時肩負前所未有、規模龐大且影響重大的責任。他不僅經營正力求量產人形機器人的 Tesla,也管理 The Boring Company 並監督 Neuralink,可能因此分散對 SpaceX 的注意力。
競爭升溫
最後,空方指出太空產業競爭正升溫。例如 Amazon 最近推出 Amazon Leo 太空服務,目前已有 200 顆8 衛星運作,並在衛星寬頻市場取得客戶。公司表示,已獲 Delta Airlines、NASA 與 Vodafone 等客戶「具實質規模」的營收承諾[8]。Amazon 最近宣布9 收購衛星營運商 Globalstar,將讓 Amazon Leo 在低地球軌道衛星網路加入裝置直連(D2D)服務。除了與 Globalstar 的協議,Amazon 與 Apple 也簽約,為現有及未來的 iPhone 與 Apple Watch 功能提供衛星連線。
另一家未來可能與 SpaceX 競爭的公司是 Rocket Lab。它在發射領域已有成果,透過 Electron 火箭完成約 90 次發射10 。這款火箭旨在解決小型衛星缺乏專屬、頻繁且價格合理發射機會的問題。因此,SpaceX 雖目前主導太空產業,近乎壟斷的地位卻不會永遠不變。未來幾年,更靈活的對手與資金雄厚的科技巨頭,很可能逐步侵蝕其市占率。
空方論點總結
總結而言,空方論點主要圍繞高估值,以及 SpaceX 已被預設能完美執行。這是一家具有世代代表性的企業,但約 2.5 兆美元的市值,看來仍偏高。
6 月 12 日歷史性的 IPO 顯示,投資人對公司興趣極高,但公開市場向來嚴苛。目前股價營收比超過 130 倍,完全沒有容錯空間。
註腳:
1SEC.gov, Space Exploration Technologies Corp., as of May 20, 2026
2Google Finance, as of June 18, 2026
3Morning Star, SpaceX: What Investors Need to Know About Its Enormous Upcoming IPO, as of June 5, 2026
4Investing.com, CFRA initiates SpaceX stock rating at sell on execution concerns, as of June 12, 2026
5Yahoo Finance, SpaceX Lockup Period: What You Need to Know About Potential Sales by Longtime Shareholders, as of June 11, 2026
6CNBC, Google to pay SpaceX $920 million a month for compute capacity at xAI data centers, as of June 5, 2026
7Reuters, Anthropic nears first quarterly profit, agrees to pay SpaceX $1.25 billion monthly for computing power, as of May 21, 2026
8Amazon News, Shareholder Letters 2025, as of April 9, 2026
9Amazon News, Amazon to acquire Globalstar and expand Amazon Leo satellite network, as of April 14, 2026
10RocketLaunch.org, Electron Vehicle Overview, as of June 20, 2026