南韓晶片製造商 SK Hynix 於 2003 年自 Hyundai 分拆,2011 年由 SK 收購。在本國股市今年以來上漲達三位數百分比後,公司正計畫在美國進行史上規模最大的 ADR 發行之一。提交 ADR 掛牌申請後,公司表示1 上市有助於擴大投資人基礎,並期待與競爭對手 Micron 同場交易,可獲得與美國同業相當的估值。SK Hynix 也表示,透過在 AI 科技創新的核心美國擴大接觸管道,預期能提升全球企業地位。
這項目標值得檢視,同時也須了解 SK Hynix 專注的記憶體製造業,其背後的複雜性。
投資人信心的挑戰
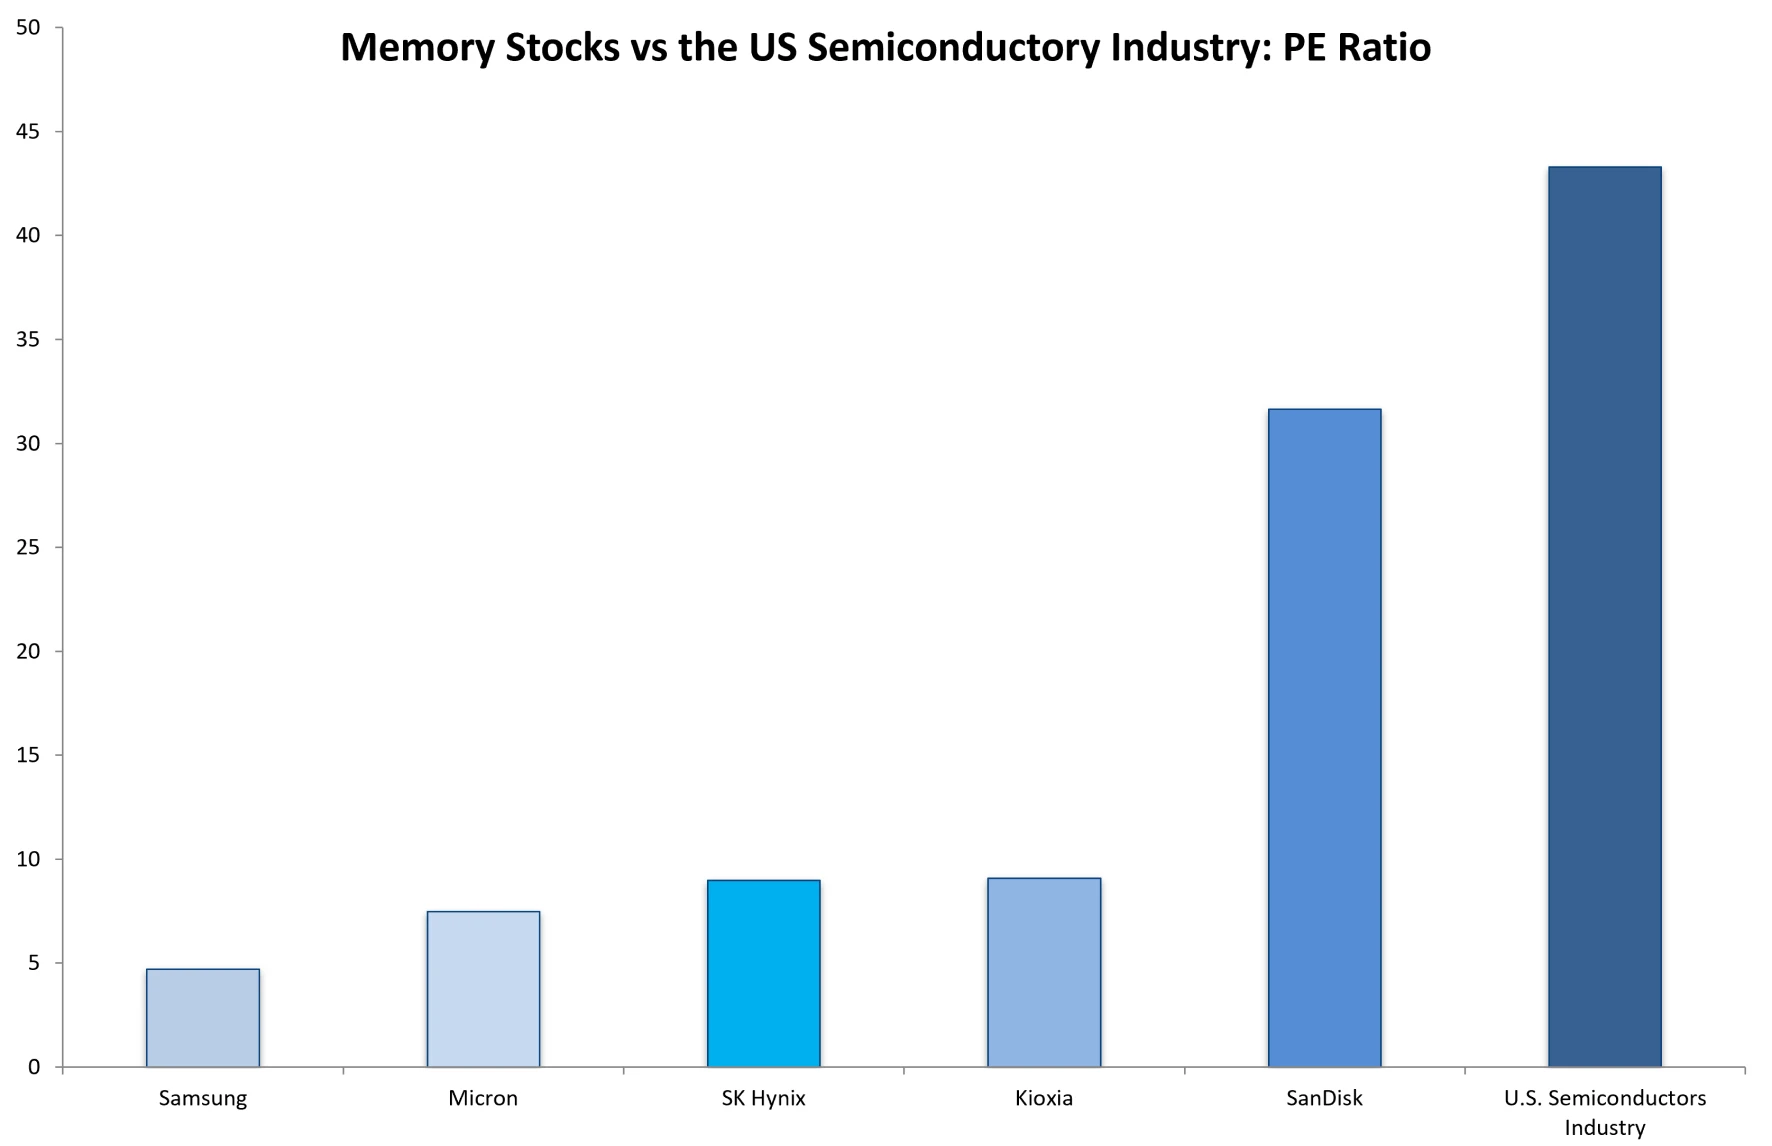
SK Hynix 的預估本益比*(P/E)低於 10 倍,即使經過今年漲勢,仍遠低於半導體產業本益比中位數
Source: Refinitiv, S&P Global Market Intelligence, Simply Wall Street, Themes ETFs analysis. Data as of June 30, 2026
亞洲同業 Kioxia 的本益比值得注意。如同 SK Hynix,Kioxia 獲利大增,過去一年成長 103.6%,分析師共識預期未來每年獲利成長約 41.8%。市場同樣依據成長軌跡,而非目前獲利能力定價。
不過,Kioxia 的不同之處在於歷史。它隸屬 Toshiba 時,於 1987 年發明 NAND 快閃記憶體,並於 1991 年與 SanDisk 合作率先量產。Kioxia 專有的 BiCS(Bit Cost Scalable)堆疊技術,如今已進入 332 層的第十代,每一代都納入其自行開發的記憶單元幾何設計與電源管理創新。
近期最重要的架構進展 CBA(CMOS Directly Bonded to Array)技術,由 Kioxia 與 Western Digital 共同開發。Western Digital 曾於 2016 年收購 SanDisk,之後在 2025 年將其分拆。Kioxia 透過與 SanDisk 的合資事業,在日本營運九座晶圓廠,兩家公司數十年來共享並共同開發智慧財產。Western Digital 近期也積極投入資料中心業務,使 Kioxia 實際上成為複雜三方體系的一部分,依循數十年形成的模式整合資源、分配利潤。
SanDisk 與 Kioxia,以及 SK Hynix 之間的本益比差異,在於客戶合作方式。分拆後,SanDisk 截至 2026 會計年度第三季已簽訂三份「新商業模式」協議,第四季再增兩份,主要是與超大規模雲端及企業客戶的長期供應合約,以議定價格鎖定數量,降低通常壓抑記憶體估值倍數的商品循環曝險。
Kioxia 與大型客戶簽訂長期供貨協議(LTA),但每季議價。因此,價格上升時可保留上檔收益,價格下跌時卻承擔完整下檔風險。這在目前超級循環中是優勢,景氣下行時則成為負擔。如同多數記憶體製造商,Kioxia 在年初便確認2 2026 年供應安排,並採取某種「君子協定」:不以先到先得或價高者得為原則,而是持續履行既有合約。短期而言,相較純粹採用現貨定價,Kioxia 可說放棄了一部分收益;但長期可建立能度過低迷期的黏著客戶關係。
另一方面,SK Hynix 同時採用類似 SanDisk 的「預先數量協議」,以及 Kioxia 式的三至五年長約。它也與 Micron 一樣,取得可能是業界首見、達數億美元的預付款,以預訂至本十年底的 HBM 配額。SK Hynix 並取得獨家供應資格3 ,供應 Microsoft 自研 Maia 200 AI 晶片。
美國股市確實通常比亞洲市場更重視這類進展,但有一項無法忽略、在亞洲尤其深有感受的歷史事實:記憶體向來是半導體中循環最劇烈的產業之一。
三十年的崩跌歷史
自 1990 年代以來,曾發生四次明顯的大型崩跌,各有不同觸發因素,模式卻幾乎一致。
1990 年代中期,全球 DRAM(動態隨機存取記憶體)市場有超過二十家業者。僅 1995 至 1996 年間便宣布約五十座晶圓廠建設計畫,之後 DRAM 價格因產能過剩而觸頂暴跌。記憶體公司股價自高點到低點下跌 60% 至 80%,衝擊也助長亞洲金融危機,使南韓陷入嚴重衰退。
南韓政府因龐大虧損,強制合併 LG Semicon 與 Hyundai Electronics,最終成為 Hynix。日本 NEC 與 Hitachi 的 DRAM 業務合併為 Elpida;美國 Micron 收購 Texas Instruments 的記憶體業務;歐洲 Siemens 分拆 Infineon(IFX),後者再分拆 Qimonda,而 Qimonda 於 2009 年破產。
2001 年網路泡沫崩潰時,供給過剩使每兆位元價格遠低於生產成本,數家台灣與德國小型業者此後始終未完全復原。Hynix 當時困境嚴重,曾計畫出售給 Micron Technology,但交易最終告吹
2008 年金融危機後,日圓大幅升值,對日本記憶體產業造成致命打擊。Elpida 申請破產,當時為日本製造業史上最大破產案,後由 Micron 收購。Qimonda 則於 2009 年 1 月聲請破產。
到了 2020 年,全球只剩少數記憶體業者,卻再次因 2019 年至疫情期間的強勁需求而擴產。新晶圓廠通常需投資約 150 億至 200 億美元,耗時二至三年興建。完工後,由於固定成本龐大,經濟上傾向維持最高稼動率,因此即使停止生產已較合理,製造商仍須在價格下跌時持續生產很長一段時間。2022 至 2023 年需求崩落,業者再度低於成本售出晶片。Samsung 2022 年第四季獲利下滑 69%,Micron 2023 會計年度第一季營收下跌 88%、淨損 1.95 億美元,SK Hynix 2023 全年淨利率約為負 28%。
這次真的不同嗎?
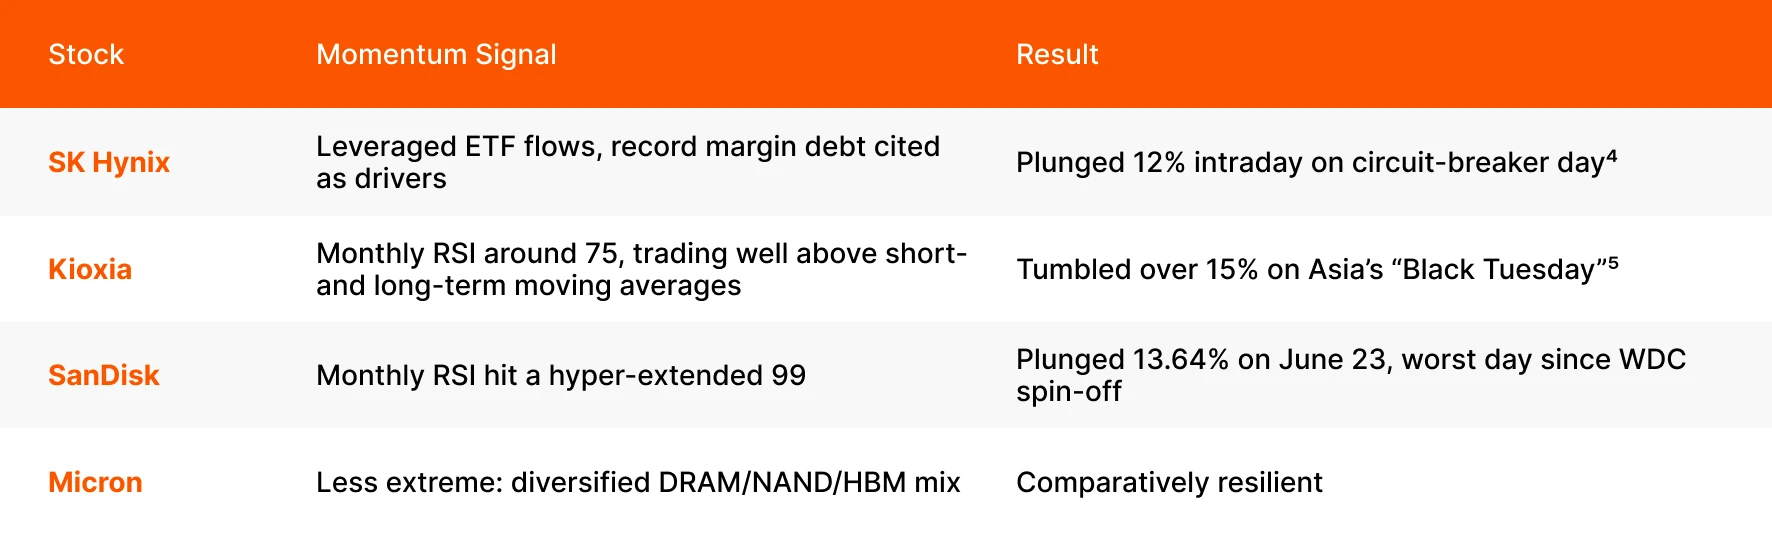
在所有記憶體股票中,Micron 或許是唯一普遍被視為相對具韌性的公司:
Source: Themes ETFs analysis, as of June 25, 2026
諷刺的是,Samsung 與 Micron 都有多元營收來源,卻可能因並非「全押 AI」而被折價。
目前循環似乎向投資人傳遞「這次不一樣」的訊息,但過去每次循環的結果都相同:最後留下的公司更少。AI 需求確實強勁,幾乎每家晶片製造商都犧牲一般客戶、優先服務企業,但這項前所未見的結構性需求,只有在 AI 資本支出持續增加時才成立。一旦超大規模雲端業者暫停或延後資料中心建設,預先數量協議便可能成為重新談判的對象,而非鐵一般的義務;已付預付款也不足以支付低稼動率記憶體廠的閒置成本。這就是合約結構無法完全保障的尾端風險。
已有跡象顯示這項變化開始出現:OpenAI 延後4 IPO 日期,同時主張政府需要5 持有 AI 公司股權;反對資料中心的聲浪6 也已強到足以成為影響美國選舉的政治立場,而絕大多數資料中心專案都位於美國。
SK Hynix 希望獲得更高估值倍數的目標或許能實現,但問題是能維持多久。依近期事件來看,答案很可能是「不久」。接下來會發生什麼,近期歷史或許早已有明確線索。
註腳:
1South Korea’s biggest chipmaker SK Hynix plans to raise $29 billion via Nasdaq listing as soon as July 10”, CNBC, 25 June 2026
2Memory manufacturer Kioxia reveals its entire NAND flash production volume for 2026 is already 'sold out'”, PC Gamer, 21 January 2026
3Microsoft Deploys Maia 200 AI Chip with SK Hynix HBM3E”, The Chosun Daily, 9 April 2026
4Leveraged Product Investors Suffer 25% Losses on SK Hynix, Samsung Plunge”, The Chosum Daily, 24 June 2026
5Why is Kioxia stock surging today?”, Investing.com, 24 June 2026
6OpenAI Leans Toward Waiting Until Next Year for I.P.O.”, New York Times, 25 June 2026
7OpenAI proposes handing Trump administration 5% stake”, Financial Times, 2 July 2026
8Data center opponents have blocked or delayed projects worth nearly $130 billion in 2026, study finds”, NBC News, 12 June 2026
*P/E denotes how much the market is willing to pay today for a stock per dollar of its earnings and is calculated by dividing the current share price by the Earnings Per Share (EPS).