電腦晶片是我們當前所經歷的人工智慧(AI)革命的核心。這些微小的電子元件負責處理 AI 龐大的運算需求,驅動從大型語言模型(LLM)到自動駕駛車輛的各種應用。
近期,AI 晶片生態系中的兩大要角——台積電(TSMC)與 ASML——公布 2025 年第二季財報,為其近期表現提供了一幅快照。以下是數字解讀,以及它們對投資人的意義。
台積電:受惠先進晶片需求
全球最大晶片製造商台積電繳出亮眼的第二季財報1,動能來自 AI 晶片的高度需求。該季營收年增 38.6% 至新台幣 9,338 億元(301 億美元);淨利為新台幣 3,983 億元,較去年同期的 2,479 億元成長 61%。
聚焦獲利能力,該季毛利率為 58.6%,營業利益率為 49.6%。回顧 2024 年第二季2,這兩項數字分別為 53.2% 與 42.5%,可見獲利能力有實質提升。
細看財報,帶動第二季營收的是台積電涵蓋 AI 與 5G 應用的高效能運算(HPC)部門,其營收貢獻約 60%,去年同期為 52%。先進製程技術(定義為 7 奈米以下晶片)占晶圓總營收 74%,高於 2024 年第二季的 67%,顯示市場對先進 AI 晶片技術的需求確實提升。
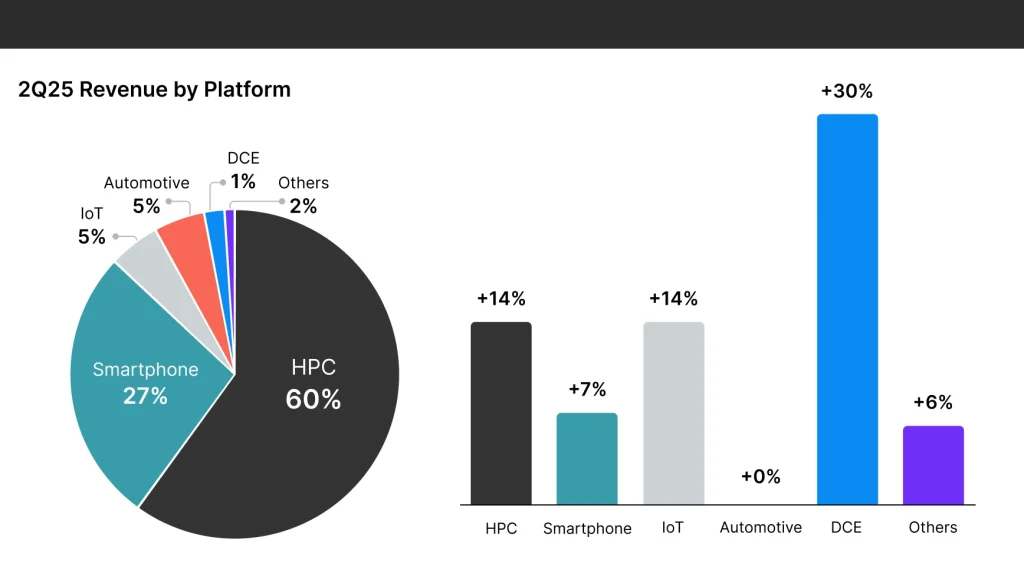
資料來源:TSMC, as of July 17, 2025
展望後市,管理層對短期前景抱持樂觀。台積電資深副總經理暨財務長黃仁昭表示:「進入 2025 年第三季,我們預期業務將受到市場對本公司領先製程技術強勁需求的支撐。」目前集團預估第三季營收將介於 318 億至 330 億美元之間。去年第三季營收為 235 億美元,這項財測意味著相當可觀的成長幅度。
值得注意的是,台積電執行長魏哲家在第二季法說會上表示,在 AI 成長與最先進技術需求支撐下,公司預期 2025 年全年以美元計價的營收將成長約 30%。這是相當高的營收成長水準,也顯示公司預期 AI 晶片需求將維持高檔。
整體而言,這是台積電一份不錯的財報。不僅營收成長強勁,獲利能力也大幅提升。展望未來,受惠於 AI 晶片的旺盛需求,這家晶片製造商看來具備持續成長的條件。不過須留意的是,川普總統已威脅對台灣課徵高額「對等關稅」,公司因此可能面臨美國貿易政策帶來的逆風。
ASML:銷售落在財測區間上緣
為台積電、Intel 與三星等業者生產晶片製造設備的 ASML,在公布第二季財報4後股價重挫達雙位數百分比3。但這份財報其實並不差,甚至相當不錯,銷售更優於預期。
該期間 ASML 總淨銷售額為 77 億歐元,較去年同期成長 24%,落在公司財測區間的上緣。淨利為 23 億歐元,較 2024 年第二季的 16 億歐元成長 44%5。該季毛利率為 53.7%,去年同期為 51.5%。因此,與台積電一樣,其獲利能力也較去年同期改善。
進一步來看,既有設備基礎管理(installed base management)業務的銷售額為 21 億歐元,去年同期為 15 億歐元,年增 40%,顯示公司在服務業務上經營有成。該季淨訂單為 56 億歐元,其中 25 億歐元來自極紫外光(EUV)微影設備,顯示相當高比例的訂單來自公司最先進的晶片製造技術(該領域其生產具獨占地位)。
至於這檔晶片股為何走弱,關鍵在於財測。ASML 雖預期今年營收成長 15%,卻因經濟與地緣政治不確定性,無法確認明年仍將維持成長,此舉驚嚇了投資人。
股價單日重挫雙位數百分比是否反應過度?有可能。關稅與出口管制確實帶來一定不確定性。不過,考量 ASML 是全球 AI 生態系中最關鍵的公司之一,若它明年完全沒有成長,反倒令人意外。
註腳:
1TSMC, TSMC Reports Second Quarter EPS of NT$15.36, as of July 17, 2025
2TSMC, TSMC Reports Second Quarter EPS of NT$9.56, as of July 18, 2025
3CNBC, ASML shares drop 11% after the chip giant says it can’t confirm that it will grow in 2026, as of July 16, 2025
4ASML, ASML reports €7.7 billion total net sales and €2.3 billion net income in Q2 2025, as of July 16, 2025
5ASML, ASML reports €6.2 billion total net sales and €1.6 billion net income in Q2 2024, as of July 17, 2025
img